原文发表于 2026 年 11 月 11 日 14:00(北京时间)。以下为对当时研究的整理,并非当前市场数据。
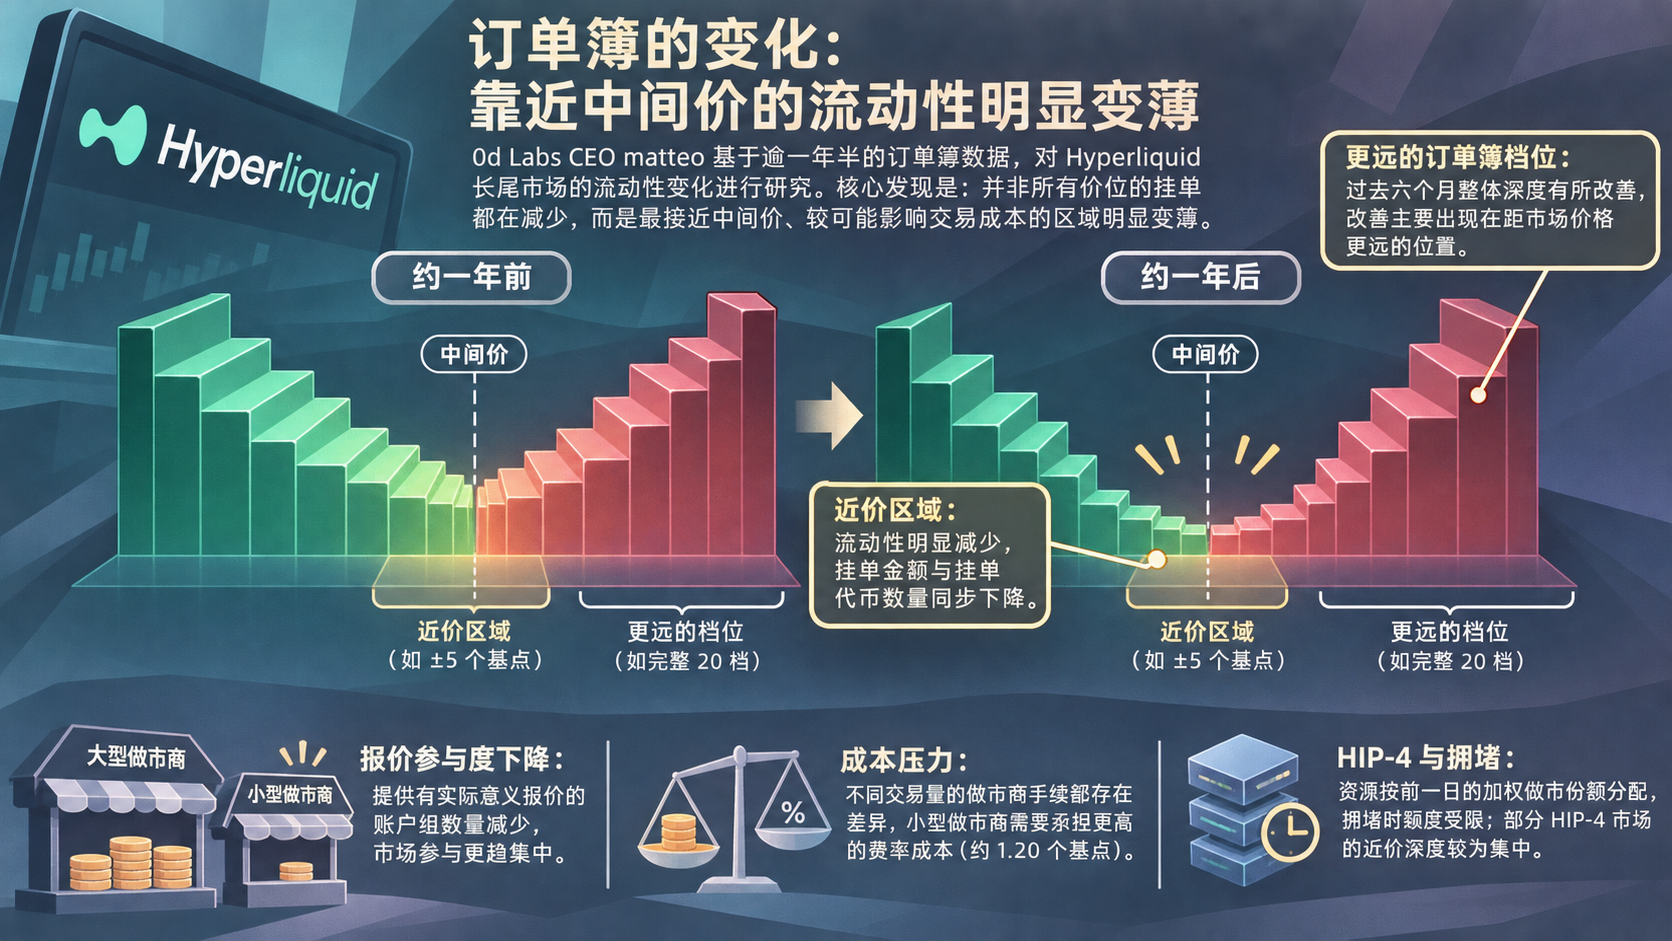
0d Labs CEO matteo 利用团队记录的逾一年半订单簿数据,研究 Hyperliquid 长尾市场的流动性变化。研究的关键发现不是订单簿各处的挂单都在减少,而是最接近中间价、较可能影响交易成本的区域明显变薄。这些数据描述了样本市场的变化,尚不能证明某项平台机制是原因。
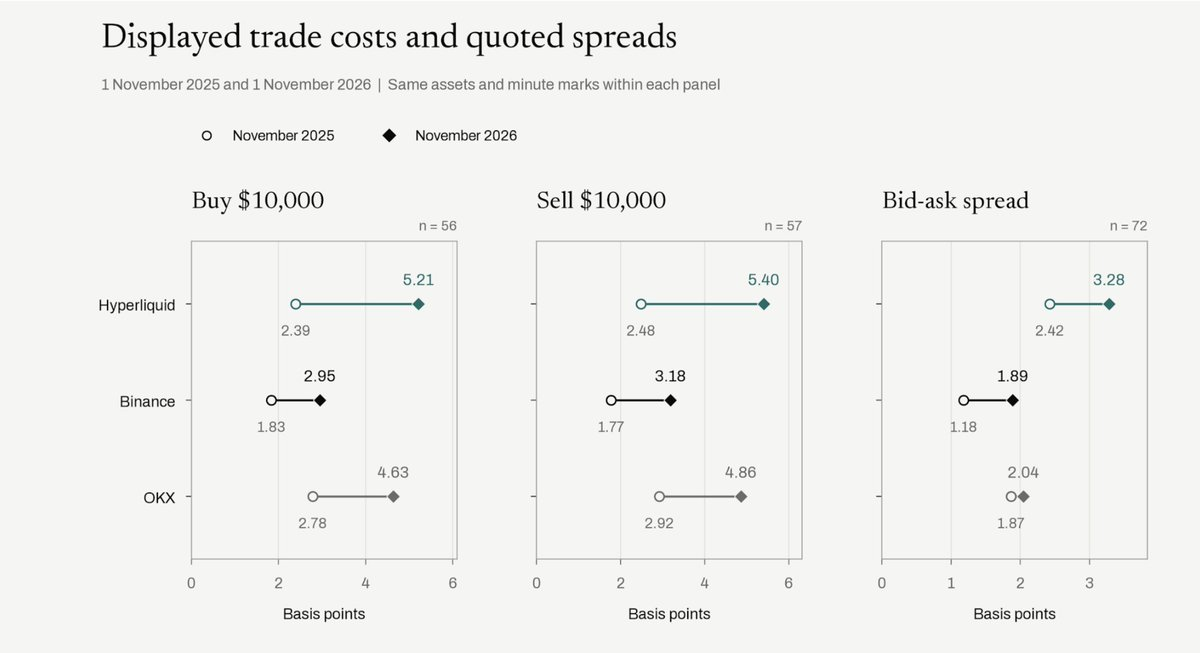
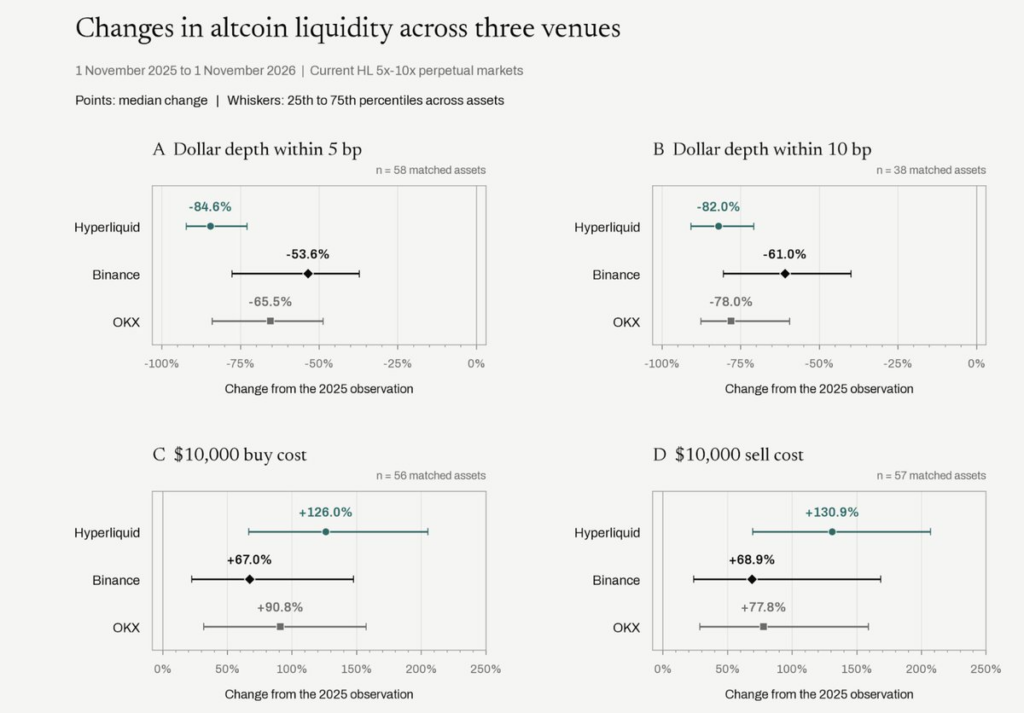
与其他平台相比:近价深度下降更多
作者以 2025 年 11 月 1 日至 2026 年 11 月 1 日为比较区间,选取同时在 Hyperliquid 和 Binance 交易、最大杠杆低于 10 倍的 86 种资产。在可按中间价上下 10 个基点范围统一比较的 38 个市场中,美元计价订单簿深度的中位数在 Hyperliquid 下降 82%,Binance 下降 61%,OKX 下降 78%。
币价下跌也会使美元深度缩水。为进一步比较平台间的差异,作者逐个市场计算“Hyperliquid 深度 ÷ Binance 深度”:在 5 个基点范围内,这一比值的中位数较一年前下降 57.5%。这不是将两个平台各自的深度中位数直接相除。按后一个样本期的可见报价估算,买入价值 1 万美元资产的中位数成本分别为 5.21 个基点(Hyperliquid)和 2.95 个基点(Binance),即 5.21 美元和 2.95 美元,均未计入手续费。作者也指出,Binance 的点差相对扩大幅度更大,但其起点和最终水平仍更低。
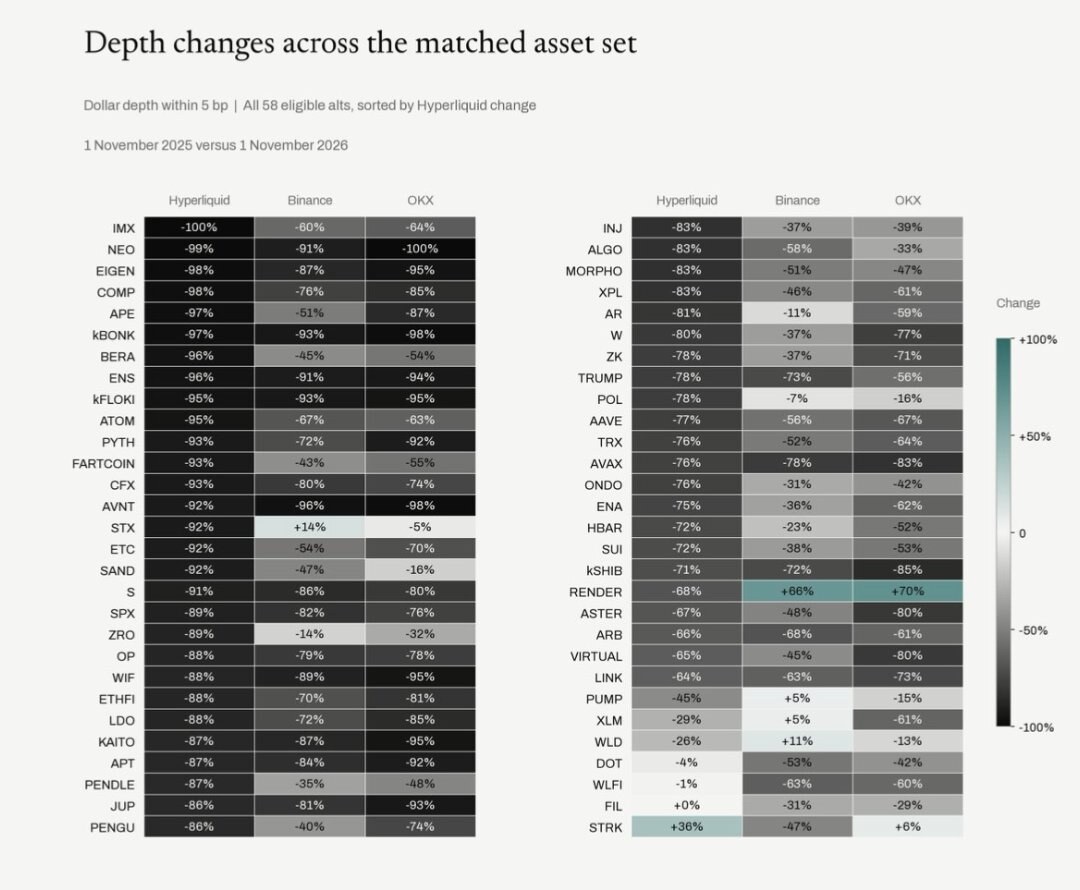
流动性减少集中在哪里
作者另以固定资产范围和观测时段,比较 13 个采样日期,并将各市场 2025 年 11 月的数值设为 100。这组样本的筛选条件更严格,不能用其终点数据替代上述跨平台比较。
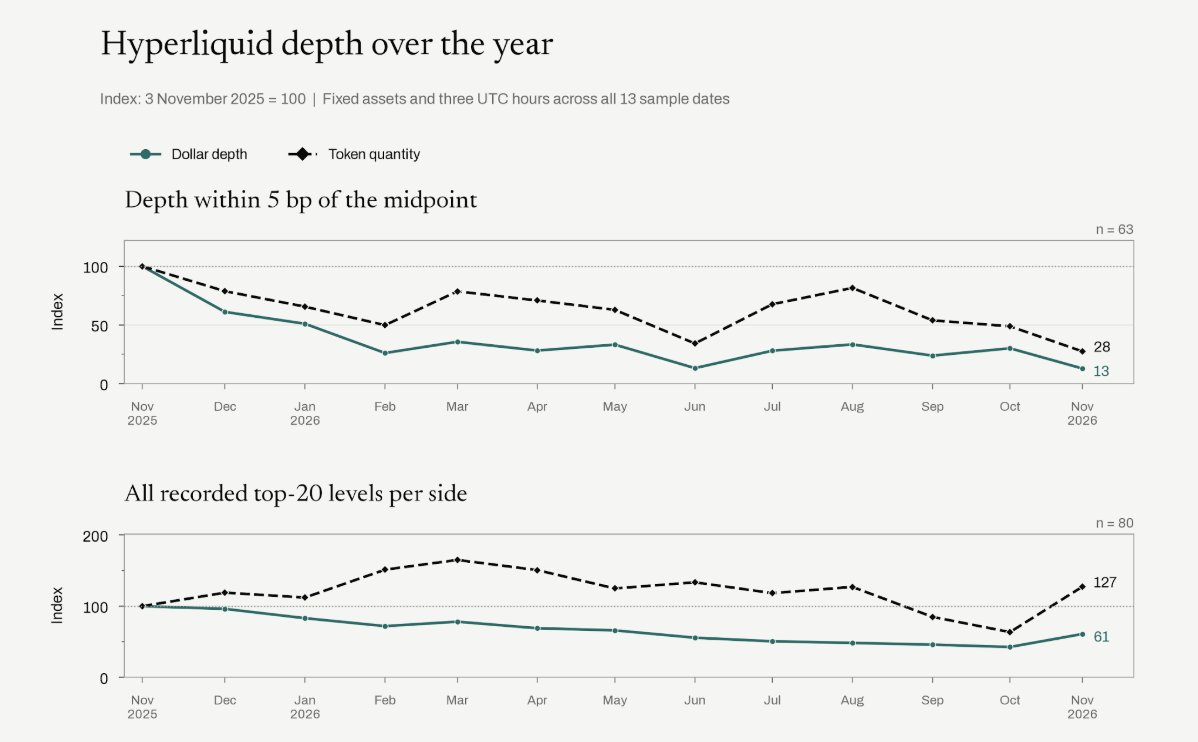
在包含 63 个市场的 5 个基点样本中,一年后的美元深度指数中位数约为 13,挂单代币数量指数约为 28;代币数量同步下降,说明变化不只是币价下跌造成的。相较之下,纳入记录中全部 20 档订单簿的 80 个市场样本,美元深度指数中位数为 61,代币数量指数为 127。20 档订单簿与 20 个基点并非同一口径。作者指出,过去六个月整体深度有所改善,但改善主要位于距市场价格更远的位置。
报价参与者与成本
作者将明确关联的主账户和子账户合并为账户组。对相同 80 个市场各取一年前和近期的完整一周比较,最大账户组所占做市商成交量份额的中位数由 25.2% 降至 14.6%。因此,全年流动性下降不能简单归因于单一大型做市商包揽成交。
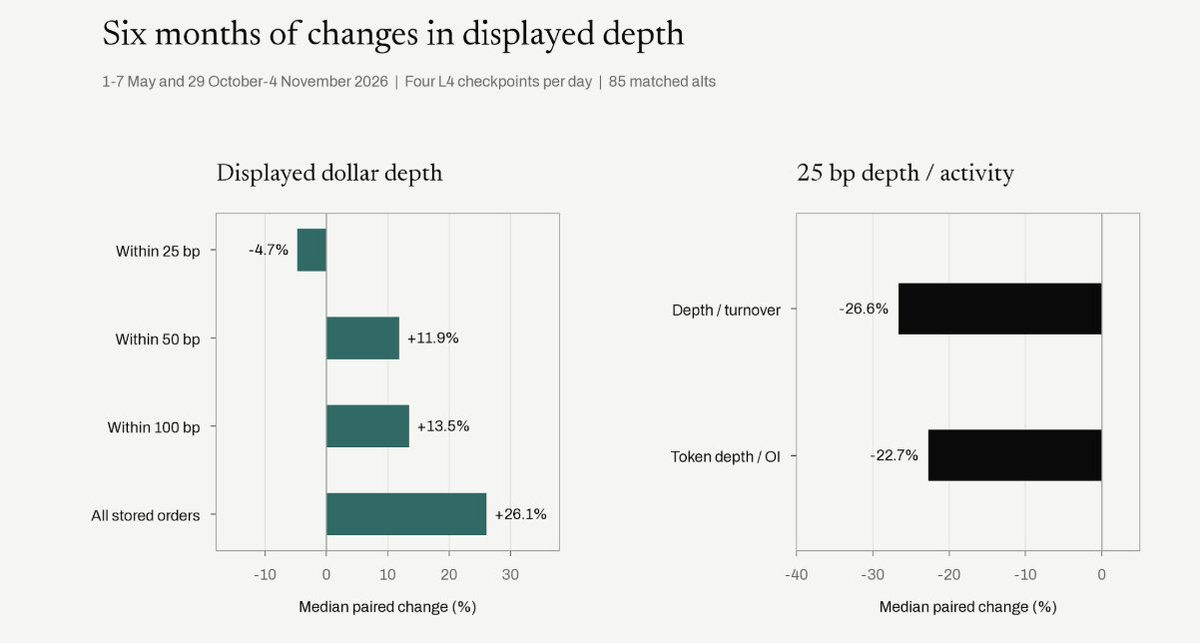
较近期的报价数据呈现另一幅图景:在相同 72 个市场中,比较 2026 年 10 月 8—14 日与 10 月 31 日—11 月 6 日,距中间价 25 个基点内,最大账户组的报价份额中位数由 34.5% 升至 38.6%,报价点差中位数由 2.13 扩至 3.55 个基点。买卖双方各至少提供 1,000 美元报价的账户组,典型市场平均由 7.64 个降至 6.39 个;即使固定代币价格,72 个市场中仍有 58 个出现数量下降。
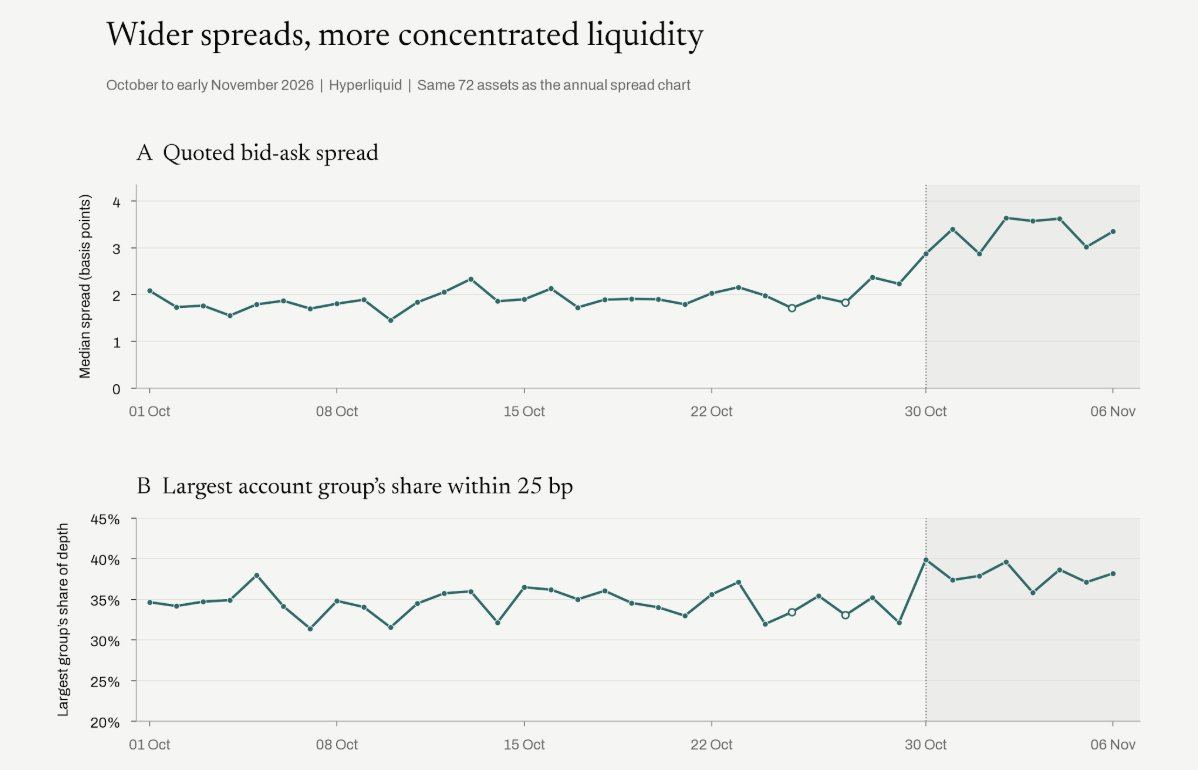
这段时间也发生了作者提及的 10 月 29 日 Binance 安全事件;作者还观察到一家大型流动性提供方约在 11 月 3 日削减报价。因此,这些同步变化不能单独证明优先费或网络拥堵导致点差扩大。交易员关于读取优先费、拥堵及小型做市商处境的说法,是促使作者调查的反馈,而非研究已证实的因果结论。
成本方面,作者统计 54 个账户组历史支付的做市商手续费:按交易量加权,交易量最低四分之一账户组平均支付 0.961 个基点,最高四分之一账户组平均获得 0.236 个基点返佣。两者相差约 1.20 个基点,尚未考虑对冲成本和不利成交。
HIP-4 市场的待解问题
按作者描述的 Hyperliquid 拥堵规则,地址可用资源取决于前一个 UTC 日的加权做市份额;高度拥堵时,最多可使用相当于自身份额两倍的区块空间。受访交易员称,拥堵会妨碍其正常挂单。作者在 2026 年 11 月 10 日调查的 256 个 HIP-4 合约中发现,距中间价 25 个基点内的可见深度有 47% 来自四个专业做市钱包。
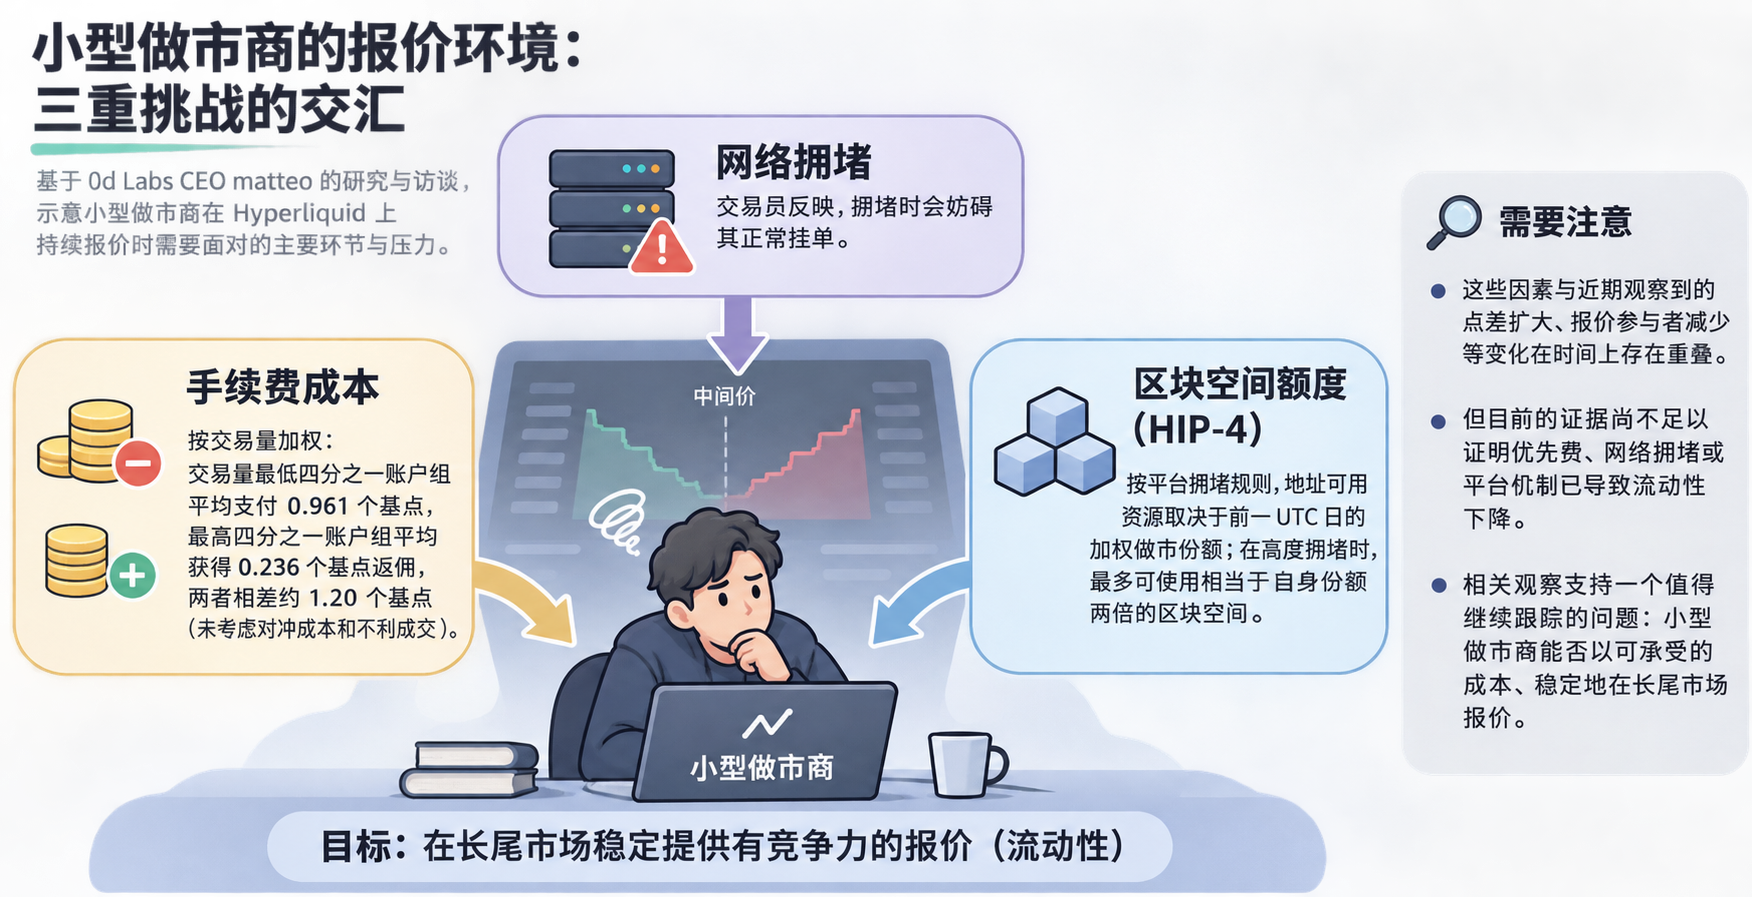
这些观察支持一个值得继续跟踪的问题:小型做市商能否以可承受的成本、稳定地在长尾市场报价。它们尚不足以断定平台机制已造成流动性下降,也不能直接推断其他市场会出现相同结果。
原文来源:odaily.news(原文发布于 2026-11-11 14:00,UTC+8)