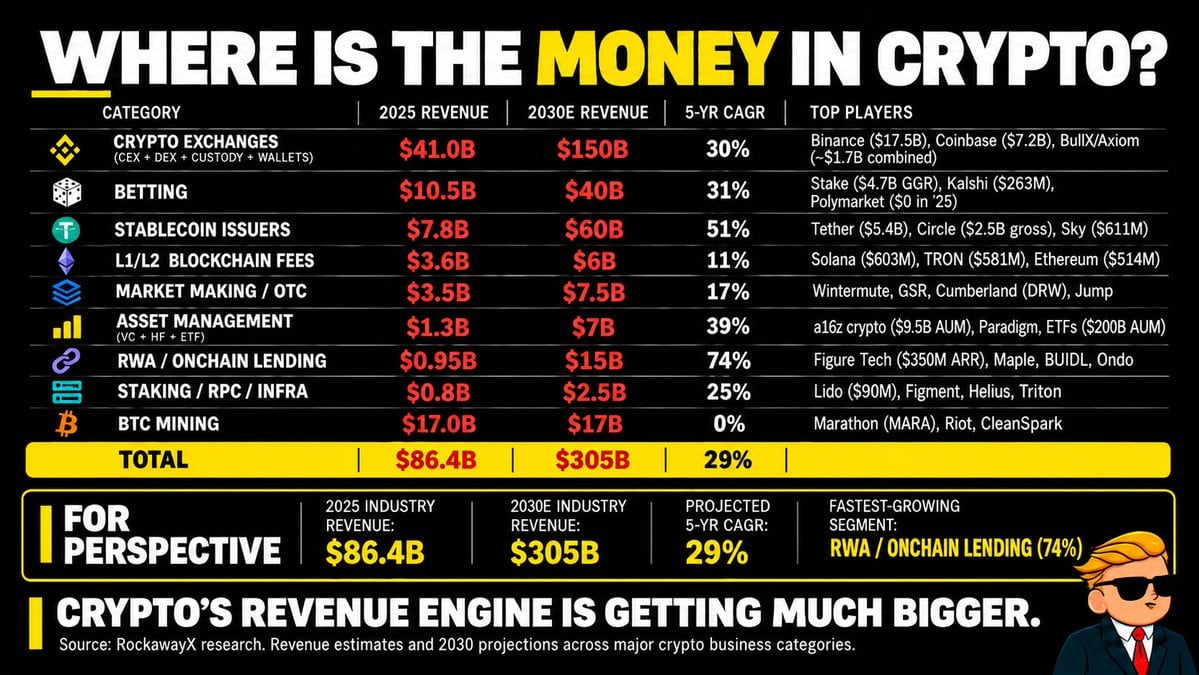
截至 2026 年 11 月 13 日的研究视角:原文作者 WallStreetBets 统计,2026 年初至报道时,加密协议累计创造约 116.8 亿美元链上营收。作者据 10 月水平推算,如果 11 月、12 月维持相近营收,全年可能达到约 139 亿美元。这是有条件的预测,不是已实现收入。
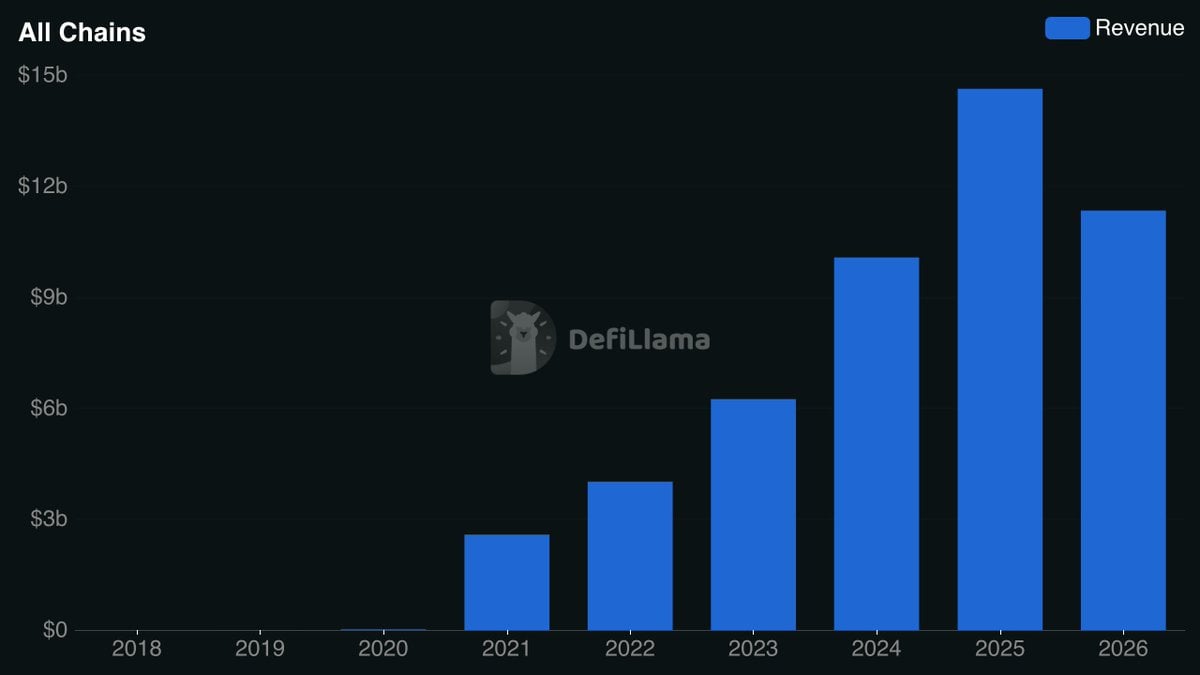
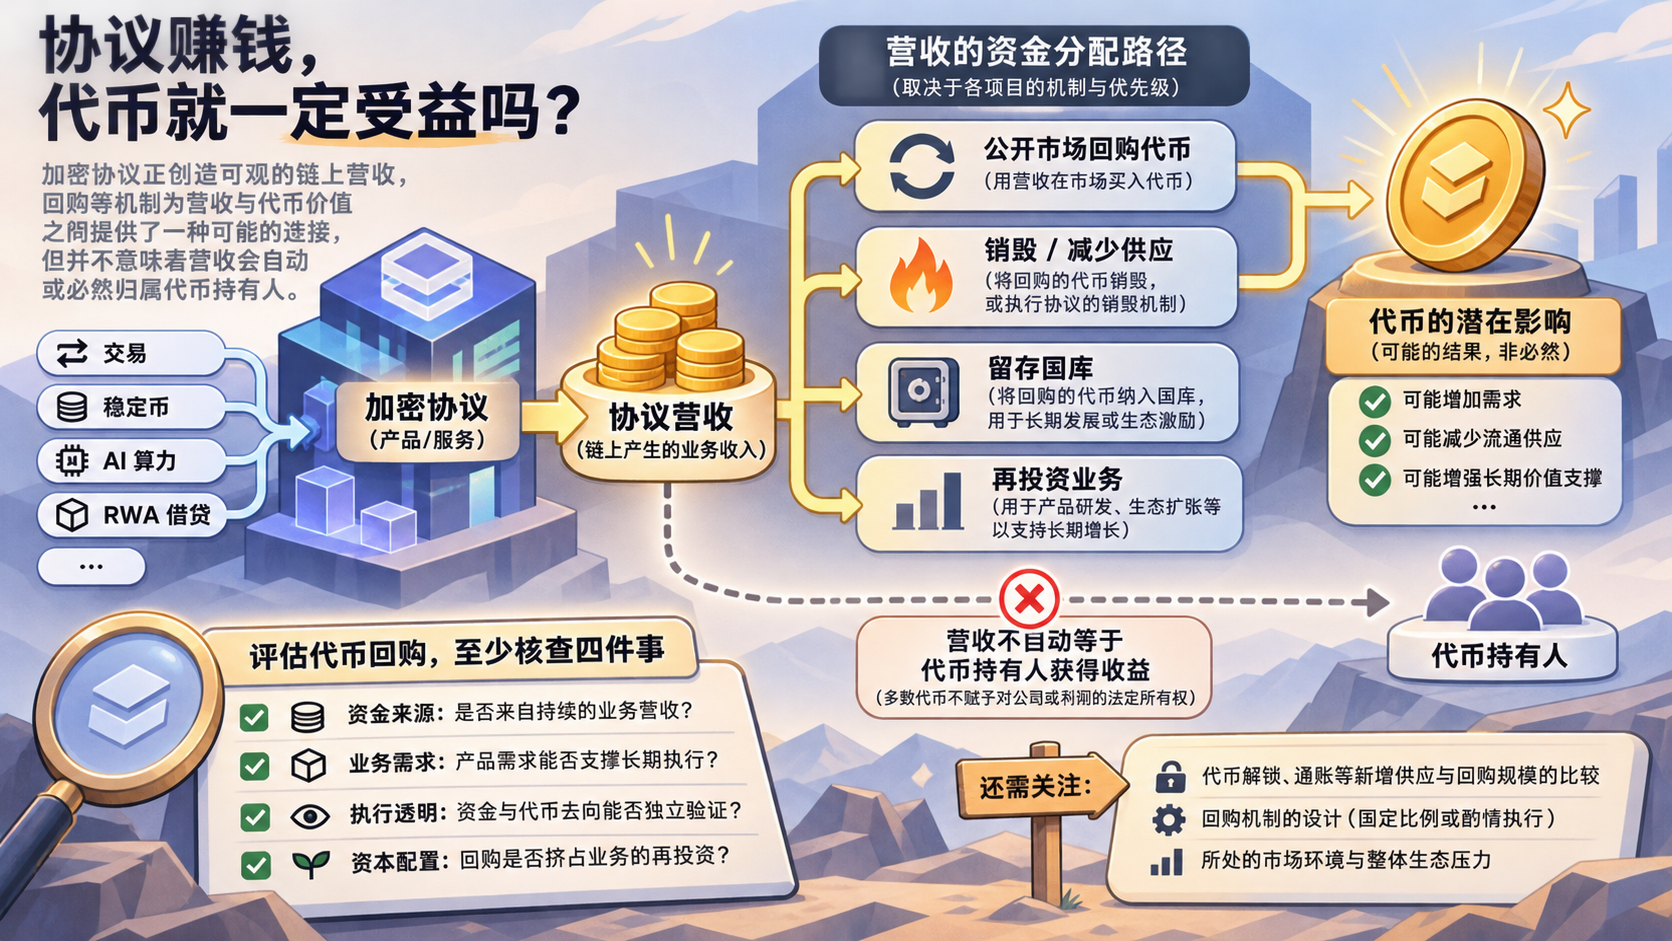
这组数据提出了一个值得研究的问题:协议赚钱,是否意味着其代币也能受益?多数代币并不赋予持有人对公司或利润的法定所有权。即使协议营收增长,价值也未必会流向代币。回购提供了一条可能的连接路径,但其效果取决于资金来源、代币供应和执行方式,不能仅凭回购金额判断。
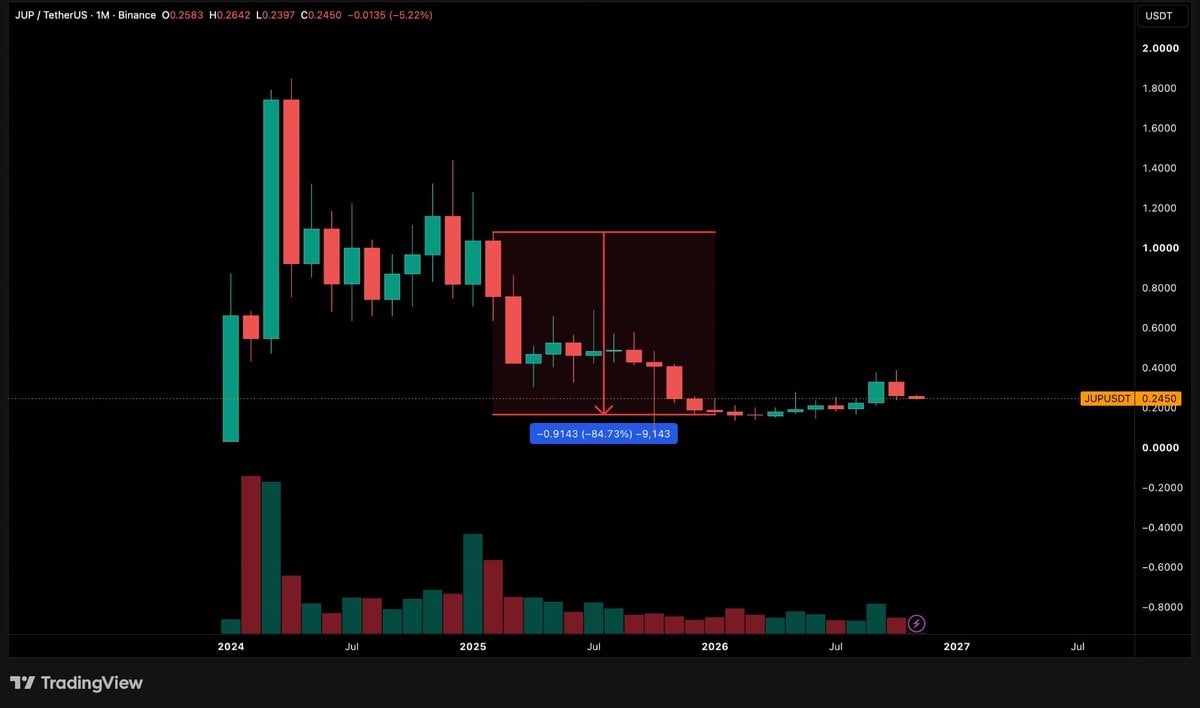
回购规模与代币表现并不同步
原文统计,2025 年有 28 个主流项目合计投入超过 14 亿美元回购代币;当年回购规模前十的项目中,只有 AAVE、HYPE、SKY 三个代币跑赢比特币。Jupiter 是其中一个观察案例:它从 2025 年 2 月起,将 50% 的链上协议营收用于回购 JUP;截至 2026 年 1 月,累计投入超过 7000 万美元,但 JUP 价格仍大幅下跌。作者指出,这段时期 Solana 生态整体承压,回购买盘不足以单独抵消市场抛压。
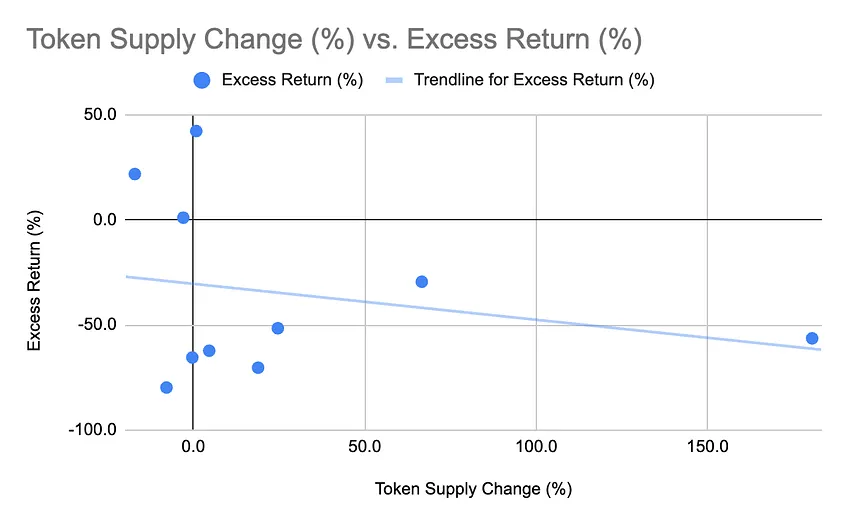
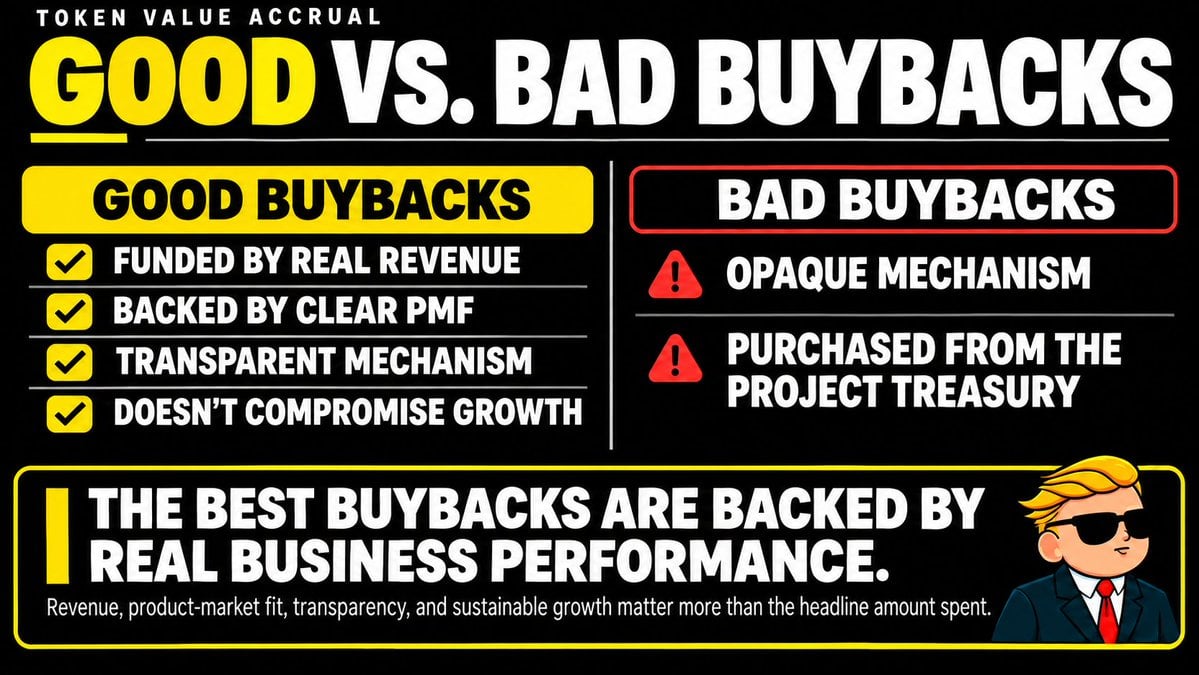
作者认为,评估回购至少要核查四件事:资金是否来自持续的业务营收、产品需求能否支撑长期执行、资金与代币去向能否独立验证,以及回购是否挤占业务再投资。还需比较代币解锁、通胀等新增供应与回购规模;固定比例自动回购也未必总是最有效的资本配置。
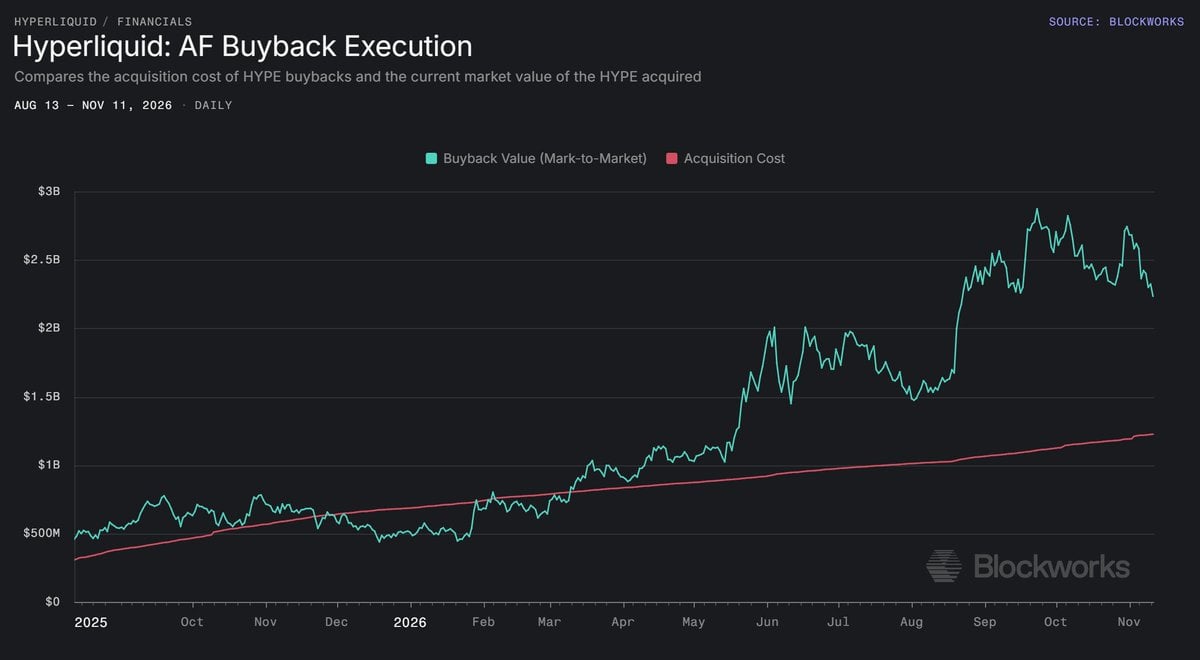
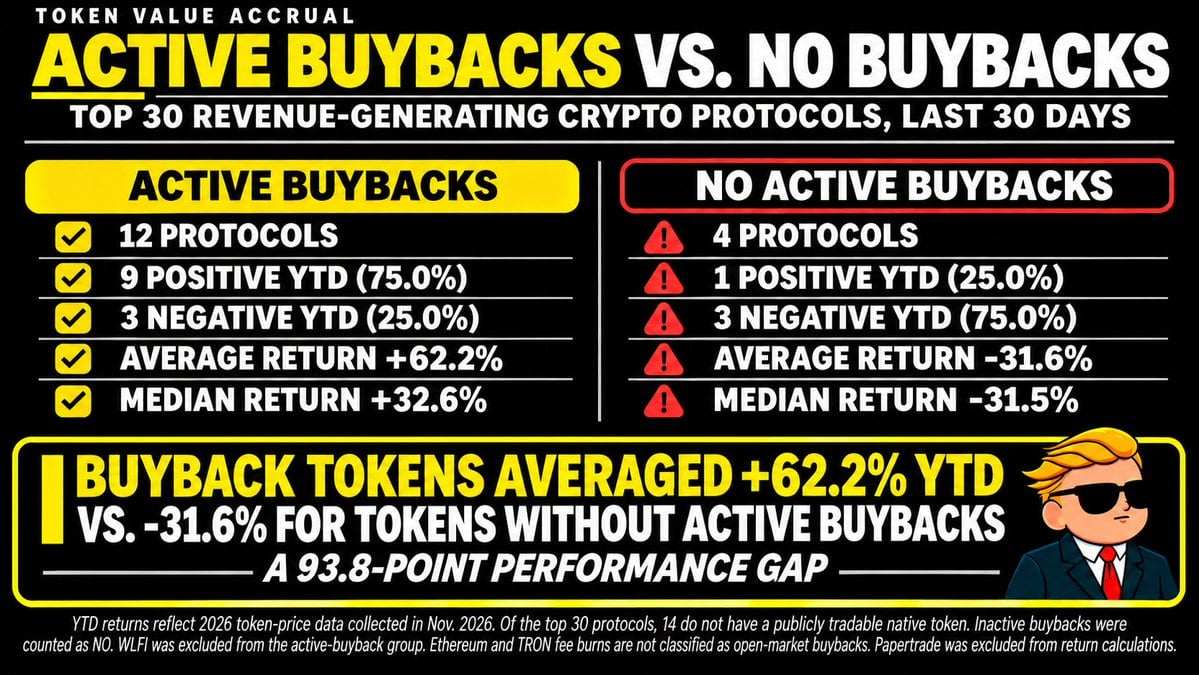
2026 年样本显示了什么
据原文统计,截至报道时,各项目在 2026 年已投入超过 9 亿美元用于代币回购及相关销毁机制,其中 Hyperliquid 超过 5.05 亿美元,Pump.fun 超过 2.69 亿美元。作者另取过去 30 天营收排名前 30 的协议作比较:14 个尚无可公开交易的原生代币;其余 16 个中,12 个实施积极回购,按 2026 年 11 月采集的价格计算,代币年初至今平均收益率为 +62.2%;另外 4 个未积极回购项目的平均值为 -31.6%。
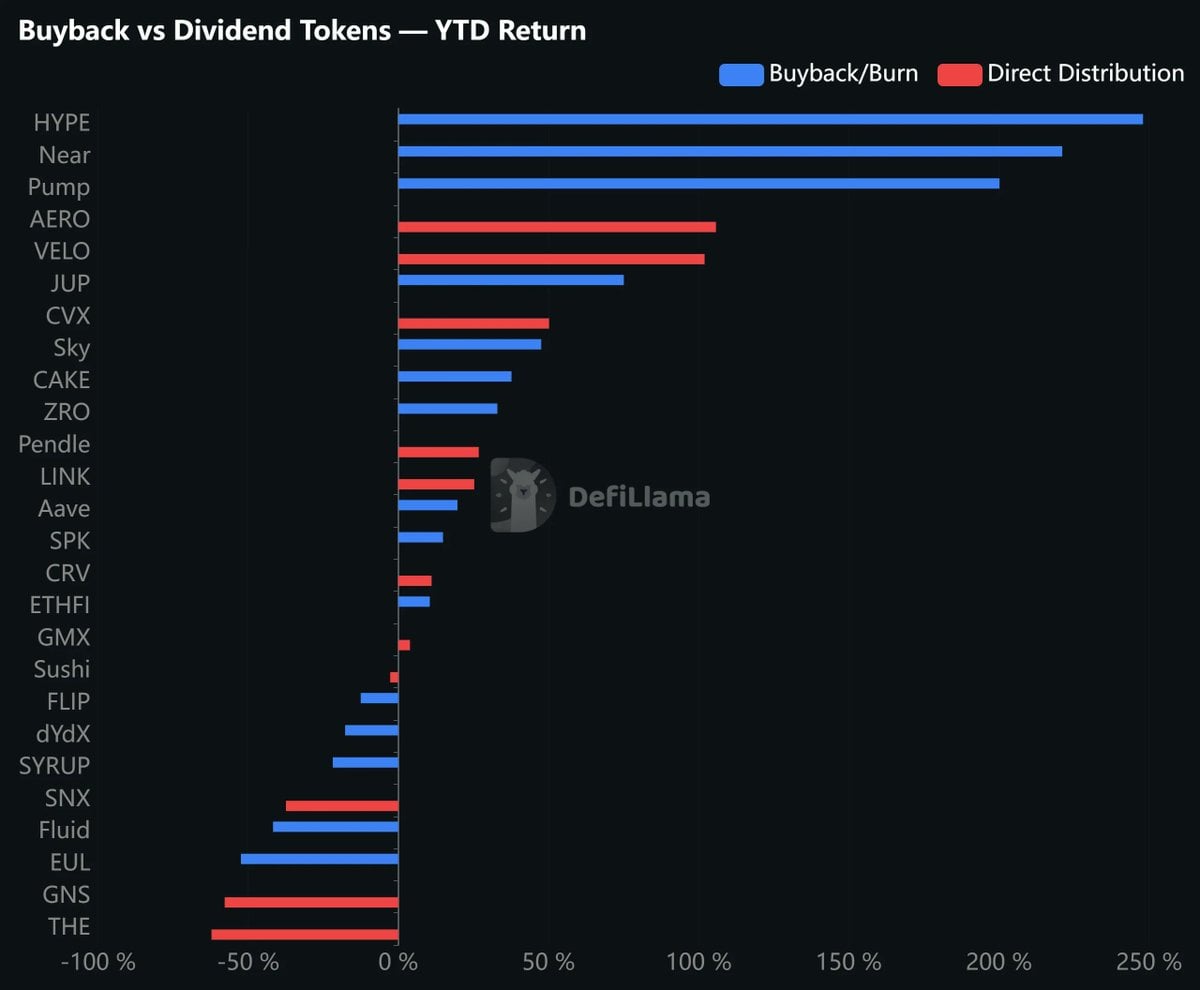
这一分组展示的是样本内的表现差异,不能证明回购造成了收益差异。原文也说明了分类和剔除规则:已停用回购的项目归入非回购组,刚启动计划的 World Liberty Financial 未纳入,以太坊和波场的自动手续费销毁不算公开市场回购,Papertrade 则因发币时间和现货交易情况被剔除。
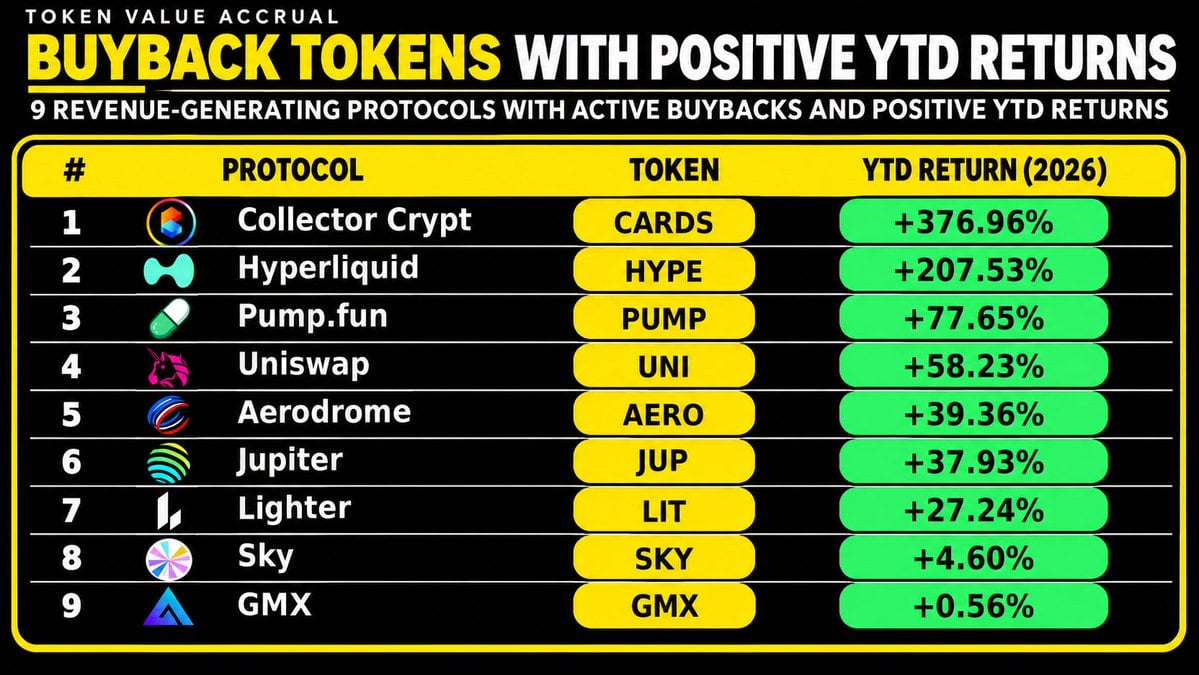
另一项参照来自 DefiLlama 于 2026 年 9 月发布的分析:其统计中,回购类代币年初至今回报率中位数为 19.7%,直接分红类代币为 11.1%。两项分析的样本和方法并不相同,不宜把结果视作对所有项目的普遍结论。
从个案回到可核查的指标
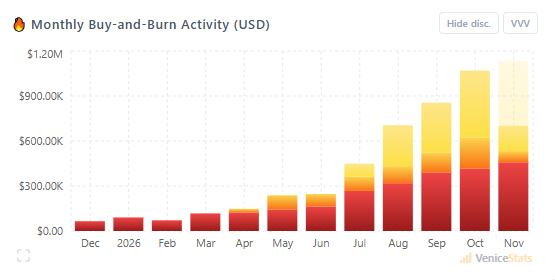
原文列举了不同的价值回流设计。World Liberty Financial 在报道前一周启动 WLFI 回购计划,拟将部分 USD1 储备金相关收益用于回购;原文所述相关收益年化超过 1.5 亿美元。Venice 则采用 VVV 销毁:原文称,该平台在 2026 年 11 月 9 日执行了约 45.8 万美元等值的月度酌情销毁,10 月累计销毁约 107 万美元等值代币。
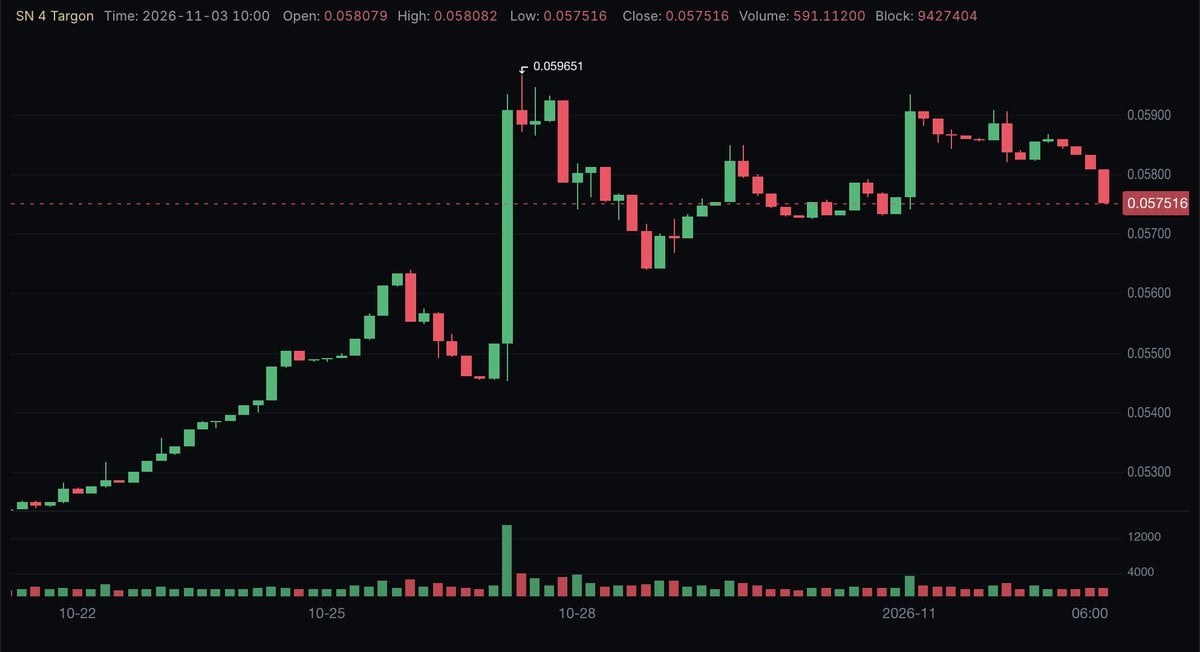
Bittensor 子网提供了另一类观察样本。根据原文引用的 SubConnect Bittensor 营收指数,截至 2026 年 8 月,24 个产生外部营收的子网中有 14 个利用这些收入回购 Alpha 代币;24 个子网的年化总营收估计为 2800 万至 3500 万美元。Targon 于 2026 年 10 月 27 日宣布销毁约 210 万美元等值的 Alpha 代币,其中约 44.5 万美元等值代币为新近回购,资金据其公告来自 AI 算力业务营收。
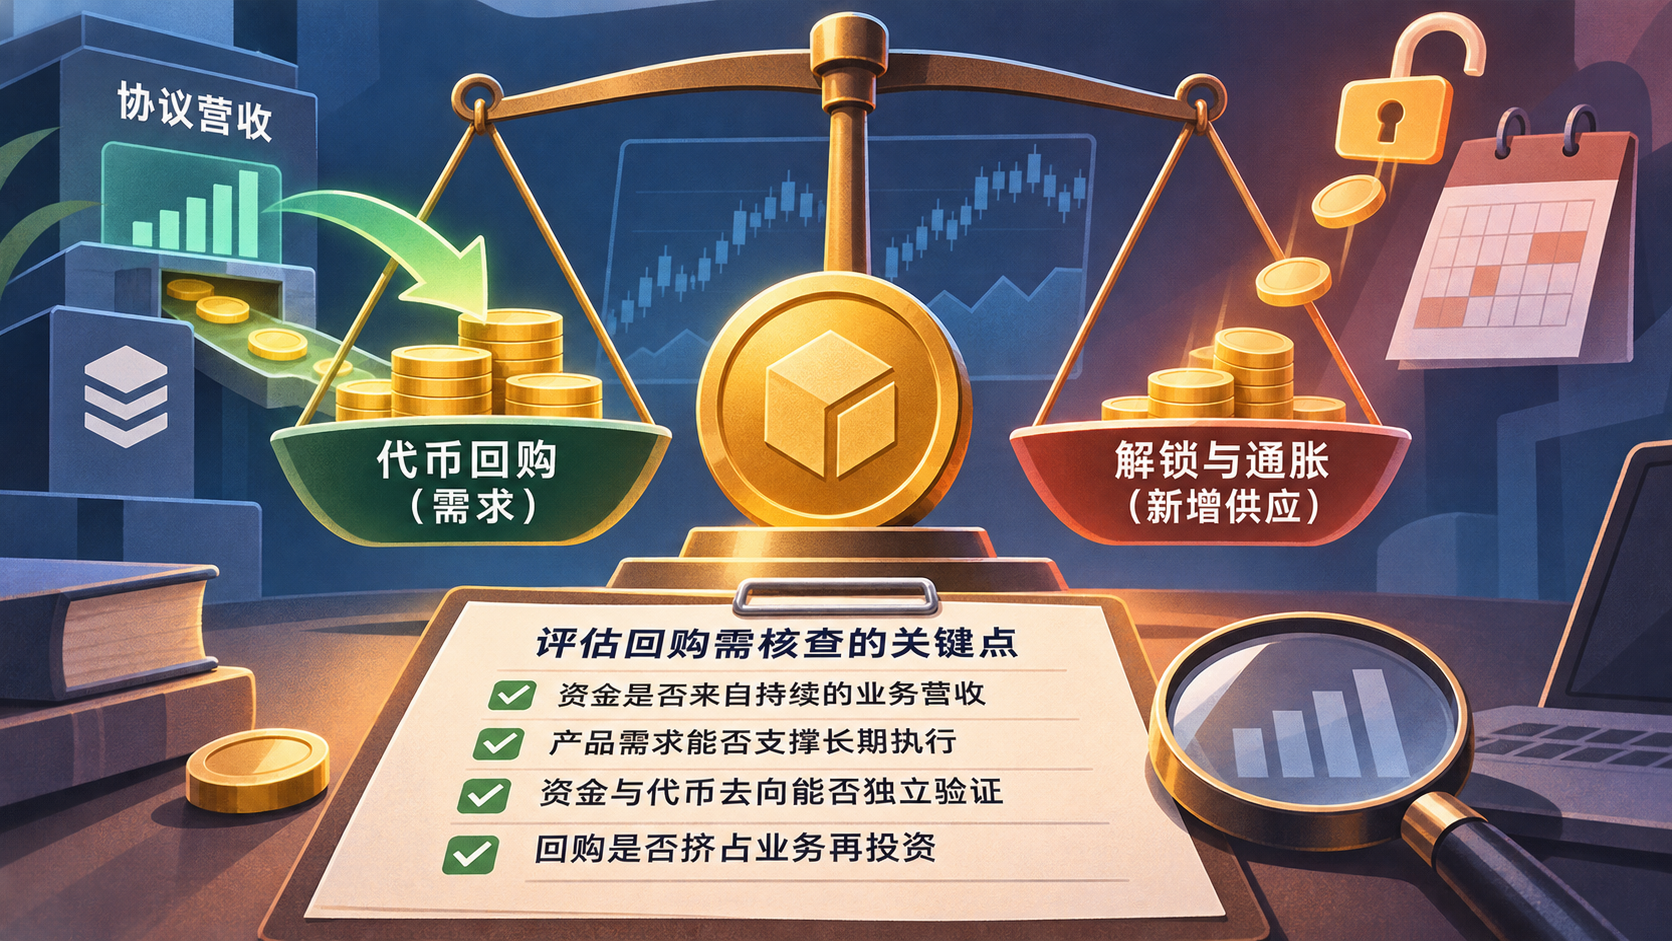
这些案例的共同研究重点不是回购消息本身,而是收入如何产生、回购能否持续、执行是否透明,以及回购后代币供应实际如何变化。原文关于未来行业营收和代币表现的判断仍属预测,不能替代对各项目机制与数据的逐项核查。