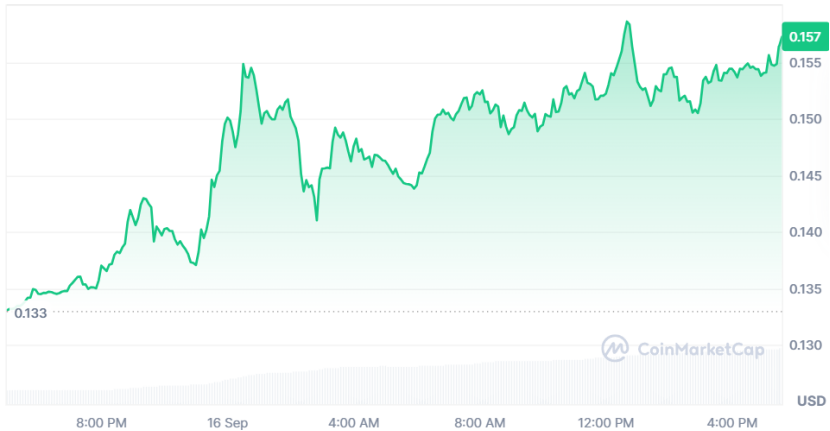
原文发表于2026年9月16日18:55(北京时间)。以下为当时的研报观点与市场数据,并非当前行情。
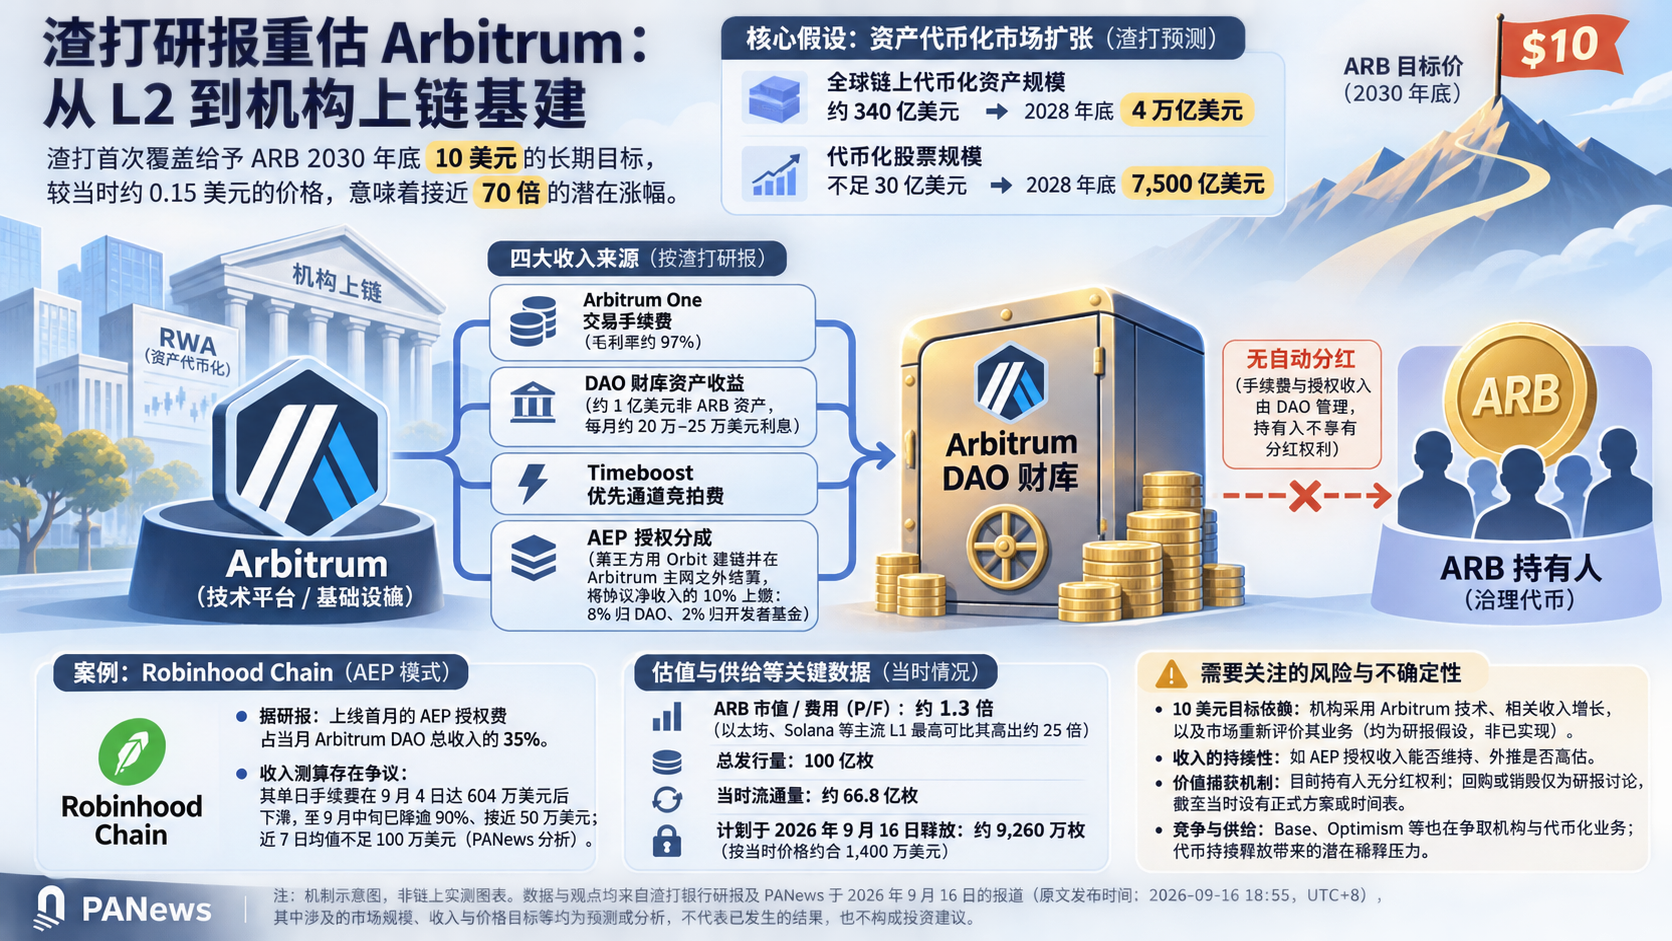
渣打银行在首次覆盖Arbitrum的研报中,给出2030年底ARB达到10美元的长期目标。PANews在9月16日的报道中称,相对于当时约0.15美元的价格,这意味着接近70倍的潜在涨幅。这个目标并非已实现的估值:它依赖机构采用Arbitrum技术、相关收入增长,以及市场重新评价其业务的假设。
从L2交易指标转向技术授权
传统的L2比较通常关注总锁仓量、交易量和手续费。渣打则将Arbitrum视为可向机构提供建链技术、并分享收入的基础设施。其判断以资产代币化市场扩张为前提:渣打预计,全球链上代币化资产规模将从研报所述的约340亿美元,增至2028年底的4万亿美元;其中代币化股票规模将从不足30亿美元增至7,500亿美元。这些都是预测,而非已发生的增长。
渣打指出,当时ARB的市值/费用(P/F)指标约为1.3倍,而以太坊、Solana等主流Layer 1的估值乘数最高可比其高出约25倍。不过,Base、Optimism及其他公链也在争取机构与资产代币化业务,估值差距本身并不能证明ARB会获得同等定价。
授权收入如何进入Arbitrum生态
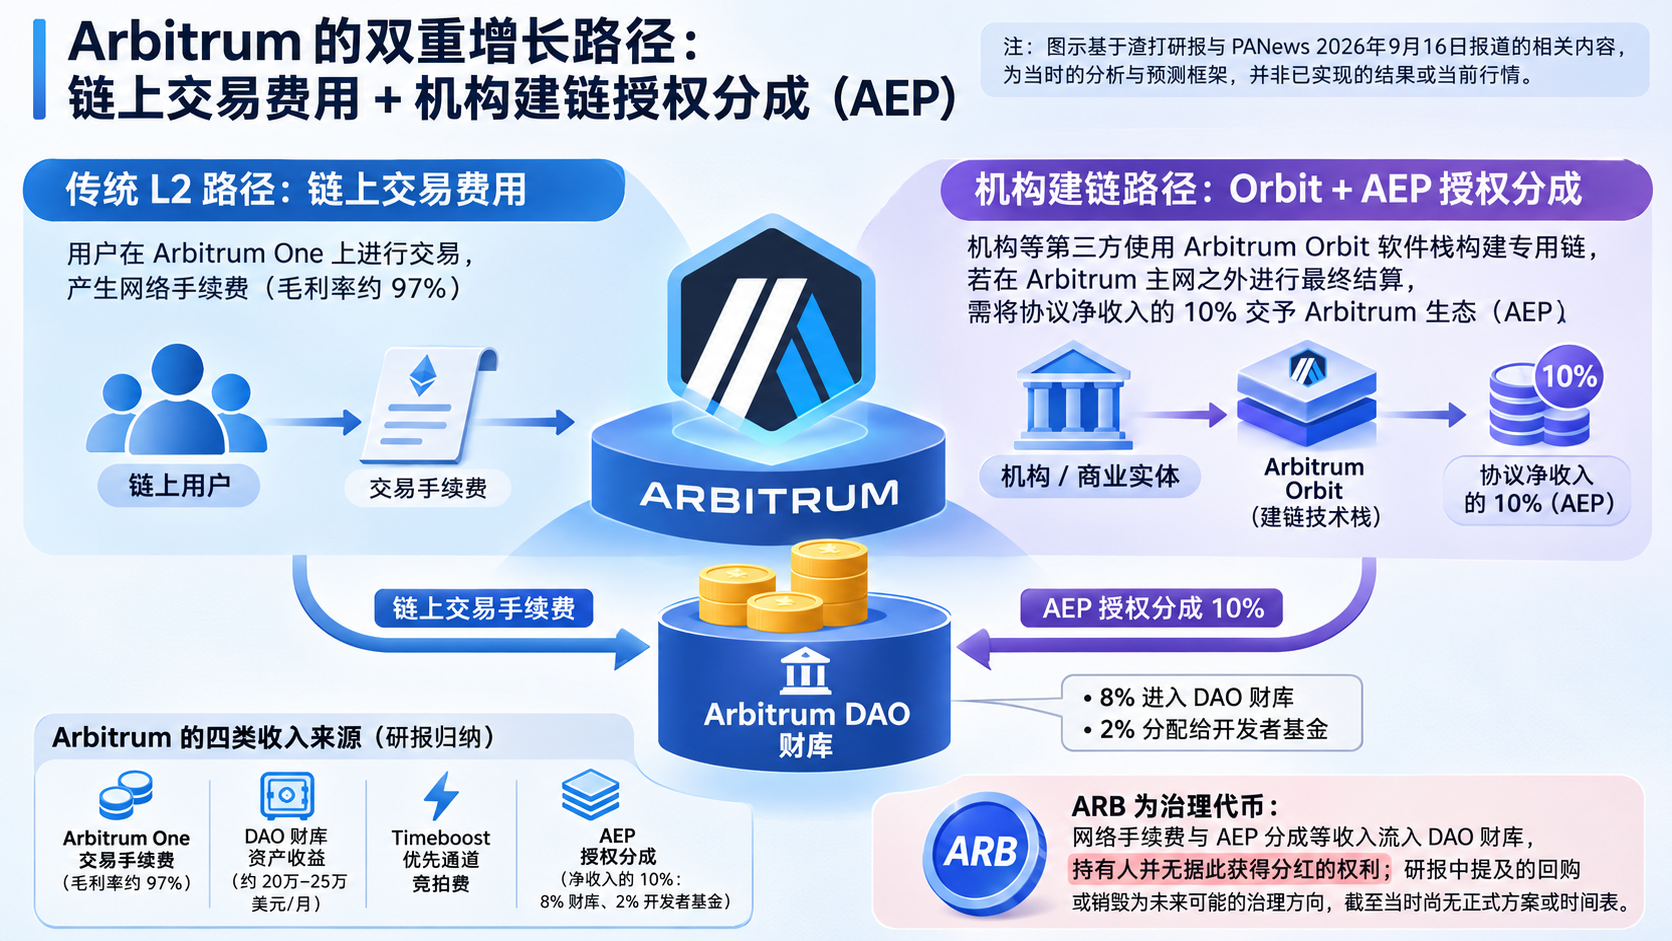
研报将Arbitrum的收入来源归为四类:Arbitrum One交易手续费、DAO财库资产收益、Timeboost优先通道竞拍费,以及Arbitrum扩展计划(AEP)的授权分成。按原文所述,前者毛利率约97%;DAO将财库中约1亿美元的非ARB资产部署于DeFi协议,每月取得约20万至25万美元利息。
AEP的关键条件是:第三方商业实体使用Arbitrum Orbit软件栈建链,且在Arbitrum主网之外进行最终结算时,须将协议净收入的10%交予Arbitrum生态,其中8%进入DAO财库、2%分配给开发者基金。渣打将Robinhood Chain视为这一模式的案例;据其研报,该链上线首月的AEP授权费占当月Arbitrum DAO总收入的35%。
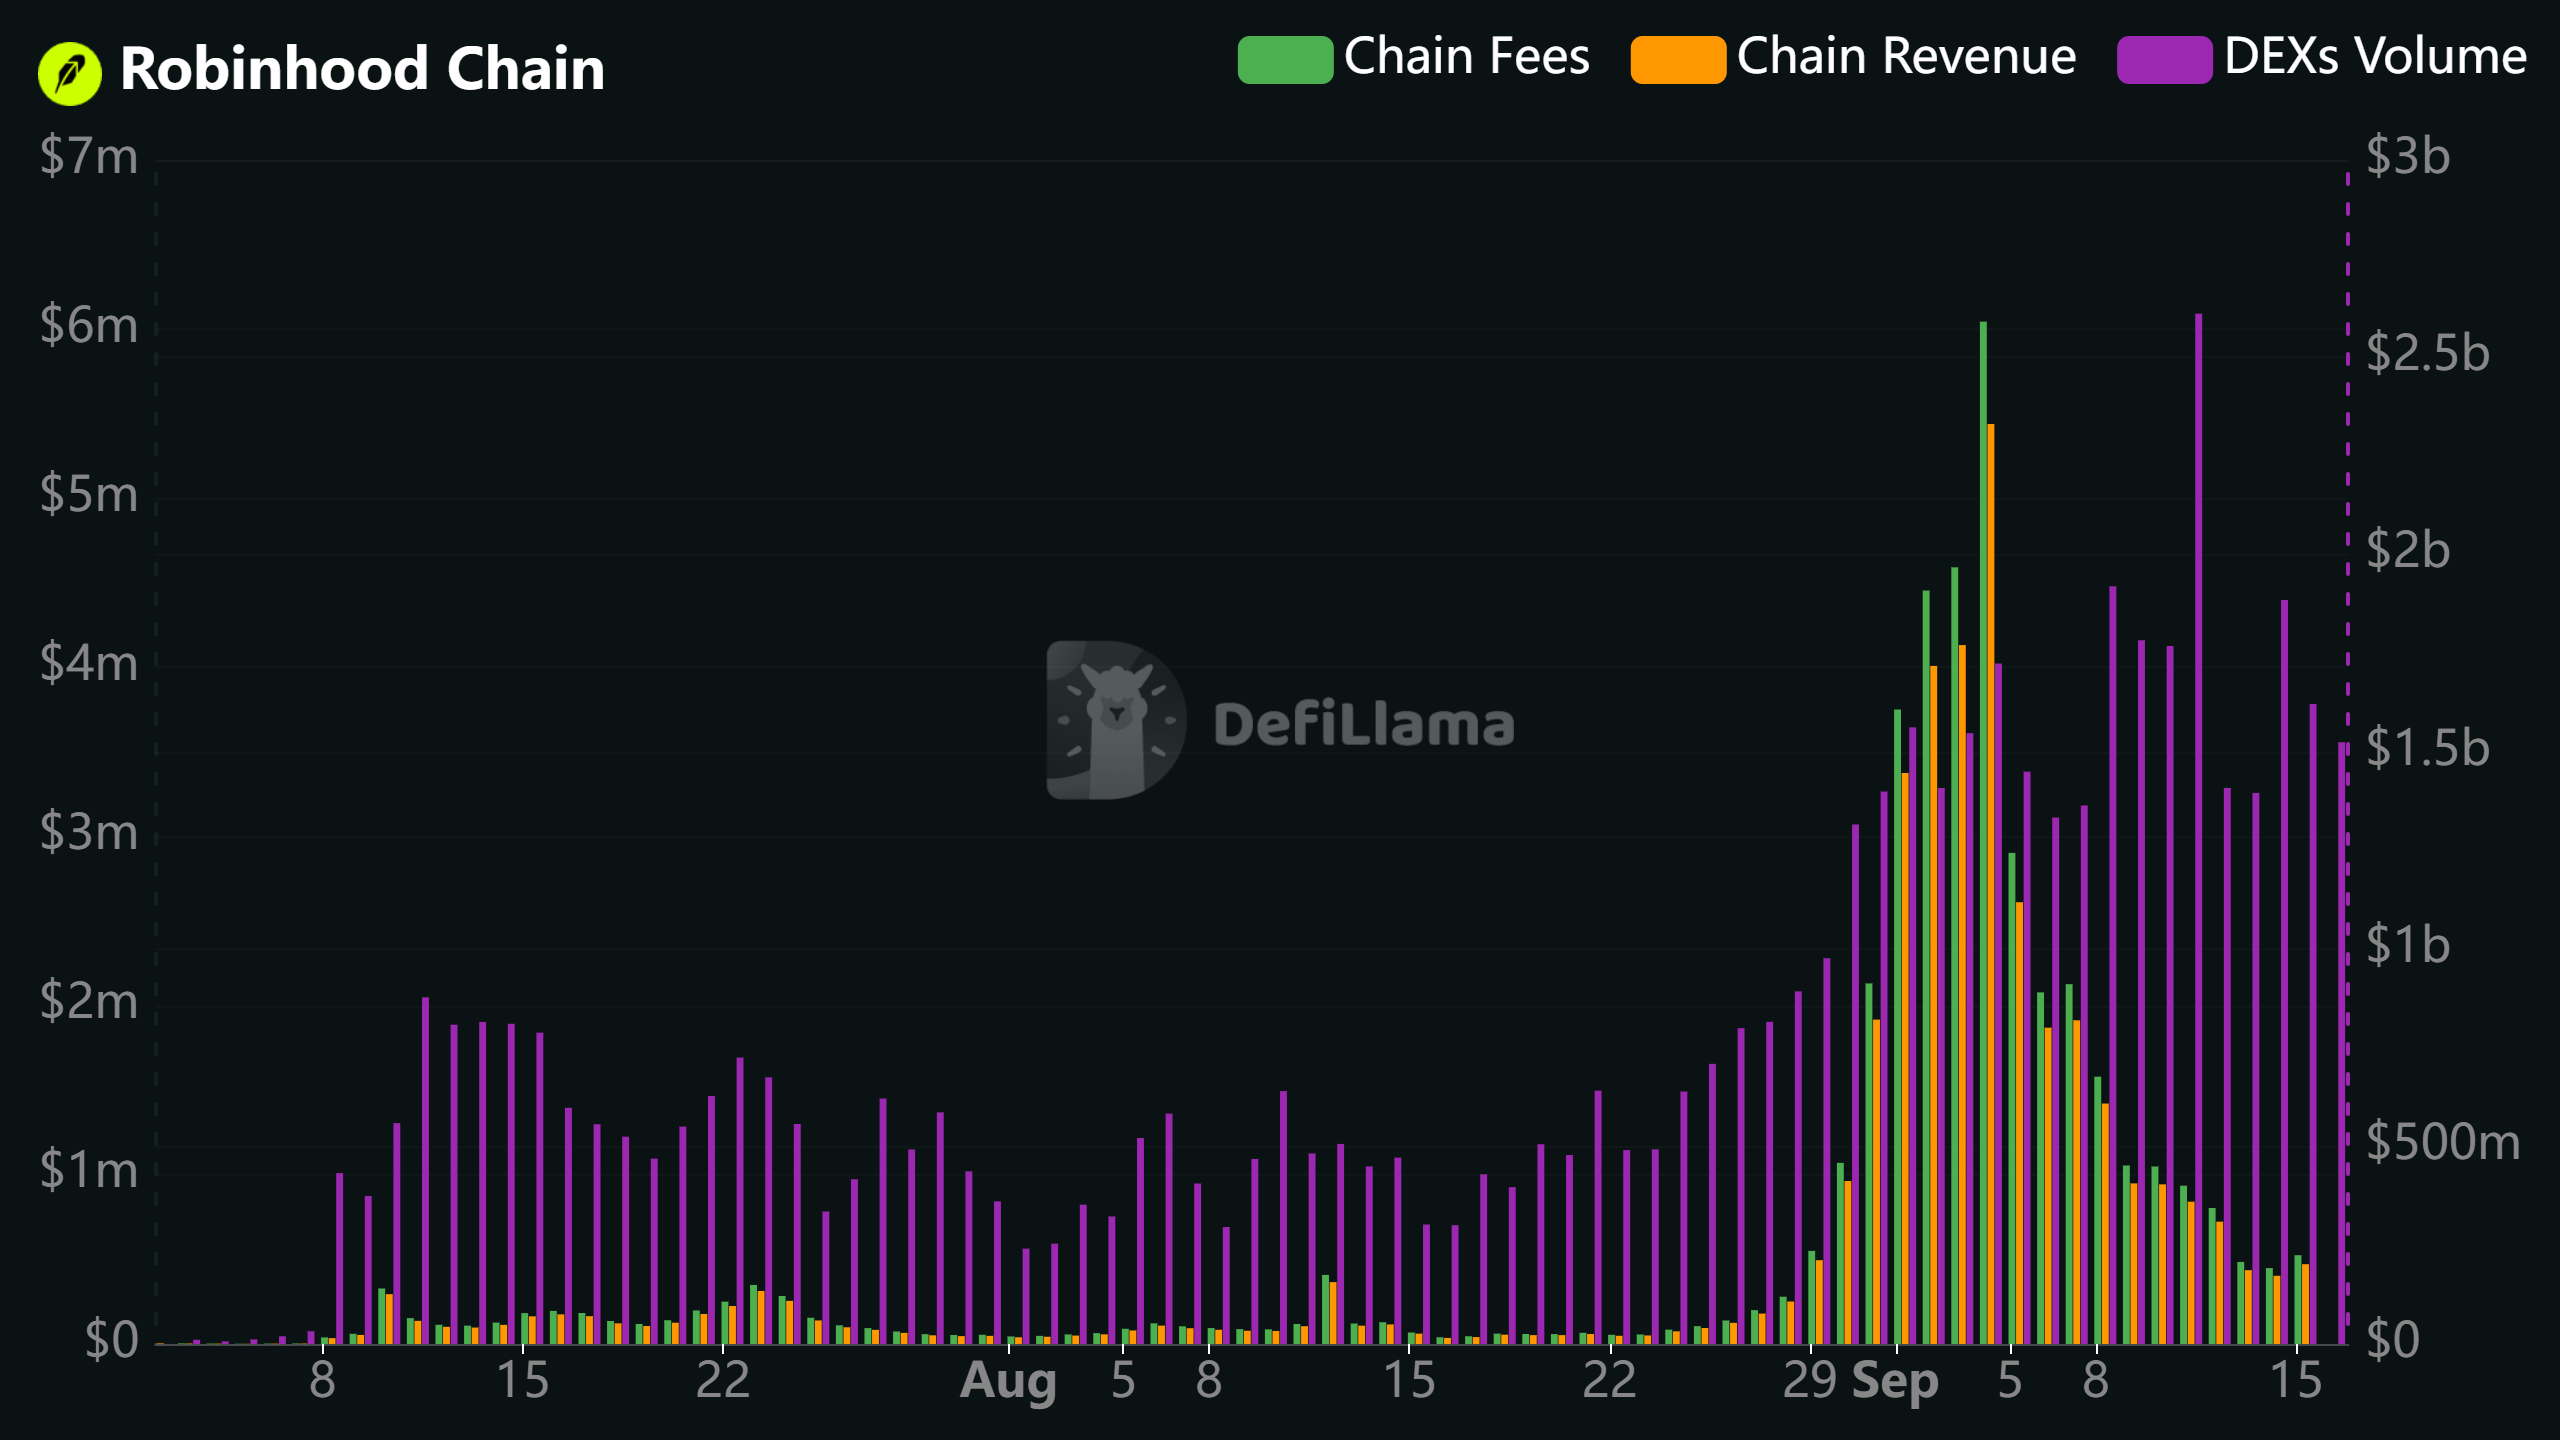
但收入外推存在争议。渣打测算,Robinhood Chain在2026年9月前两周的日均手续费收入约280万美元,并预计Arbitrum当月AEP收入可能达到约500万美元。PANews则指出,该链单日手续费在9月4日达到604万美元后下滑,至9月中旬已降逾90%、接近50万美元,近7日均值不足100万美元。PANews据此认为,沿用较高日均收入预测整月授权分成,可能高估结果;其同时观察到DEX成交额未同比例下滑,并将手续费下降主要归因于Gas费用回落。这是PANews对数据变化的分析,而非已经确定的长期收入趋势。
DAO收入与ARB持有人权益之间仍有距离
原文指出,ARB是治理代币,交易手续费与AEP分成流入DAO控制的财库,持有人并无据此获得分红的权利。研报讨论过未来通过治理提案实施回购或销毁的可能性,但截至原文报道时,没有正式方案或时间表。
供给也是当时的风险。PANews称,ARB总发行量为100亿枚,当时流通约66.8亿枚,并提及计划于2026年9月16日释放约9,260万枚、按当时价格约合1,400万美元的代币。是否形成持续价格压力,不能仅凭解锁数量判断。渣打提出的机构基建估值框架,仍需与实际授权收入、收入的持续性,以及ARB能否建立明确的价值捕获机制分开检验。
原文来源:panewslab.com(原文发布于 2026-09-16 18:55,UTC+8)