本文依据 2026 年 11 月 6 日的报道梳理。当时,美国证券交易委员会(SEC)尚未公开回应文中所述请求;两份法律框架均是行业提交的主张,并非已经生效的监管规则。
11 月 2 日,Aave Labs、Solana 借贷协议 Kamino 背后的 Kamino Foundation,以及金库基础设施商 Veda Tech Labs,公开了一份 16 页的法律框架摘要,主张去中心化借贷协议与非托管金库不受联邦证券法管辖。三方此前已于 10 月 26 日向 SEC 加密任务组和公司金融部提交更详细的保密版本,并请求与工作人员会面。
另一份框架来自加密创新委员会(CCI)10 月发布的约 238 页报告《Under Control》。该报告由 Morpho、Bitwise 和 Galaxy 牵头的金库联盟推动,Chapman and Cutler 律所执笔。两份文件都主张,普通的链上超额抵押借贷不应被视为证券;争议在于:管理方替用户选择借贷市场、调整资金配置时,金库是否仍能得出同样的结论。
共同起点:借贷协议与中心化平台的区别
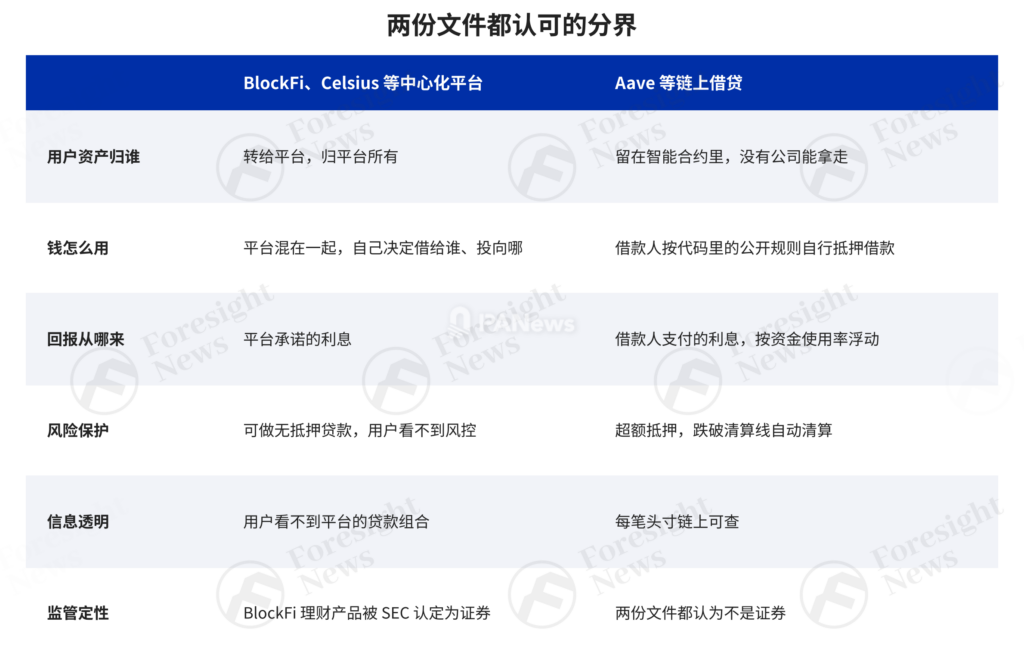
两份文件都将 BlockFi、Celsius 等中心化借贷平台作为对照:用户将资产交给平台,由平台混同管理、决定用途,并承担还本付息义务。2022 年,SEC 认定 BlockFi 的计息账户属于证券;BlockFi 向 SEC 及多个州支付 1 亿美元达成和解。Celsius 破产后,法院依据用户条款裁定,平台拥有存入资产的所有权,用户只能作为普通债权人求偿。
两份框架认为,普通链上超额抵押借贷有不同机制:借款人先提供高于借款额的抵押品,抵押品触及清算条件后可由第三方清算;利率依公开的资金池规则计算,头寸可在链上核查。但这只是两份文件提出的法律分析,不等于 SEC 已确认所有此类安排均不属于证券。
双方援引的法律路径也不同。Aave 等机构认为,存款不产生里弗斯测试(Reves Test)所讨论的“票据”;即使被视作票据,也不构成证券。CCI 则主要以豪威测试(Howey Test)分析金库份额,并请求 SEC 确认底层借贷头寸属于不按证券处理的商业贷款。CCI 承认,开放存入、缺少银行监管保障等因素可能使借贷头寸更像证券,但认为超额抵押、自动清算和链上透明能够抵消这些因素。
分歧:管理方的判断有多重要?
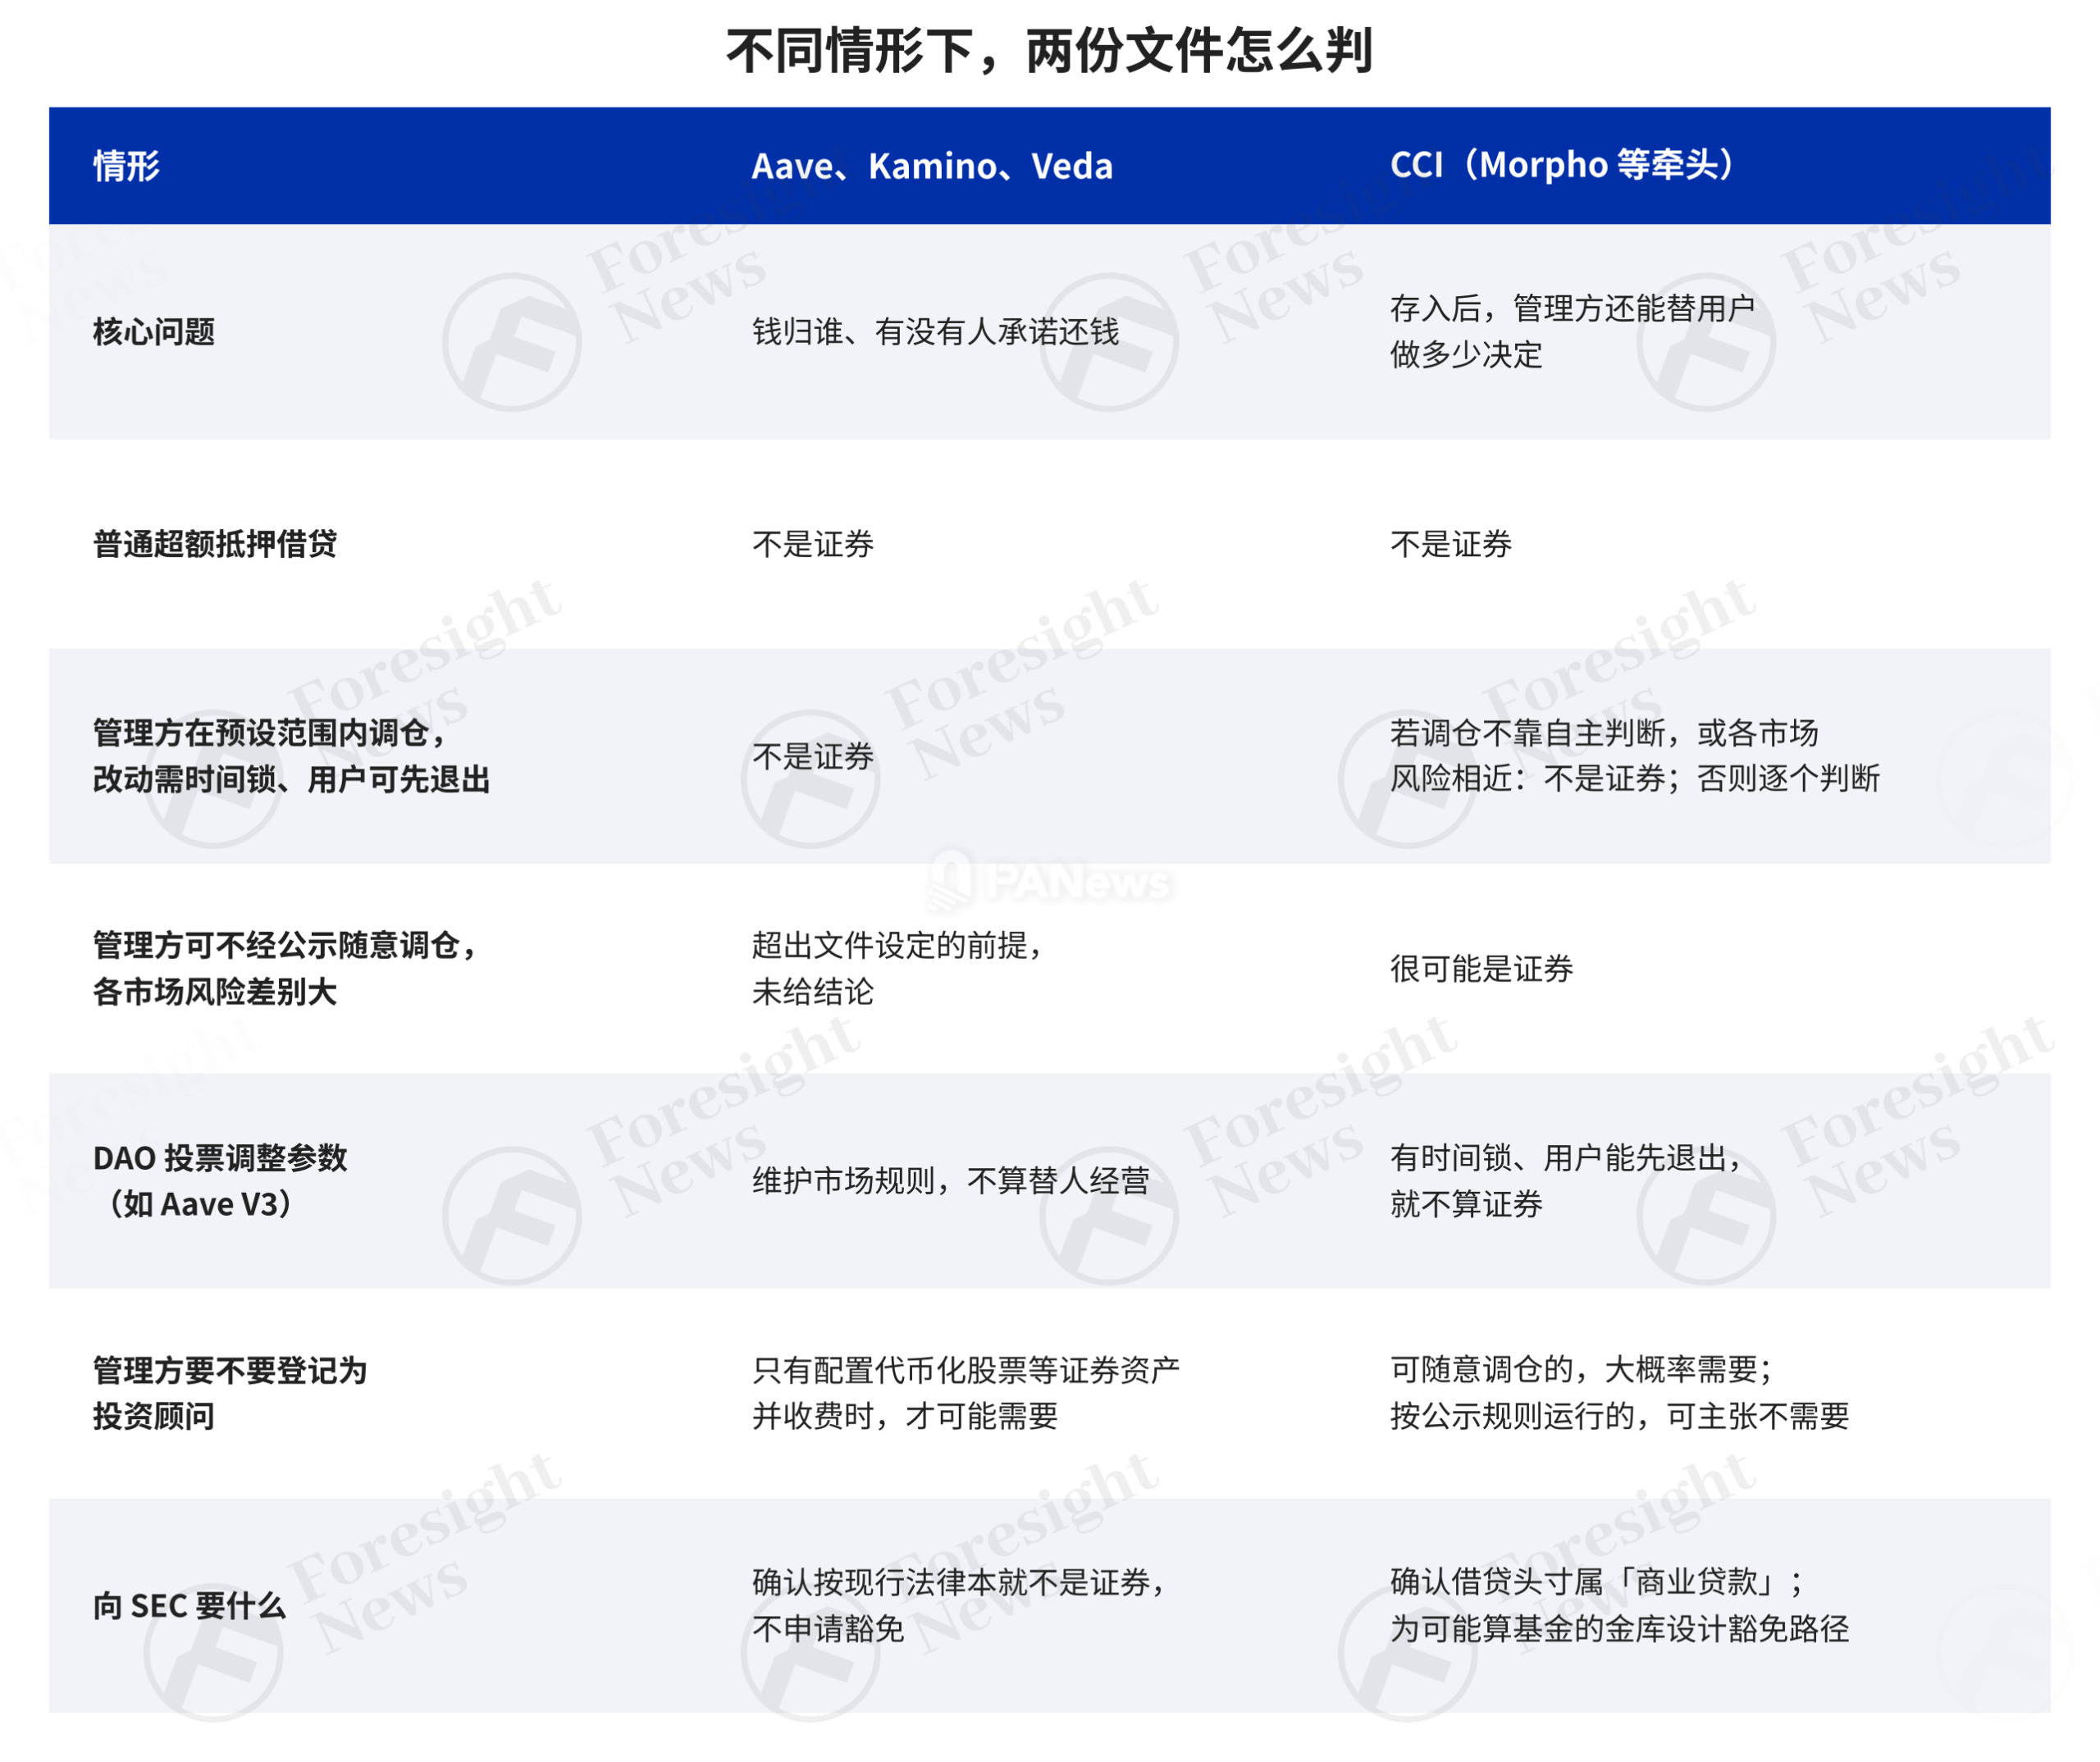
CCI 着重考察用户收益是否依赖管理方的努力。其报告提出 10 项可对照代码核验的条件,涉及资产只能流向代码许可的去处、用户可按事先公布的规则自主赎回、资产隔离和链上份额记录、参数修改程序,以及时间锁、公示和退出窗口。清单还要求限制存入后的自主调配,约束保护性角色与其他管理权限,公开独立审计及链上可核查信息,防范未披露的重大利益冲突,并对无法在链上核查的资产规定托管和披露要求。
CCI 主张,完全满足这些条件的金库不应按证券处理。若管理方能在风险差异明显的市场之间随时调仓,且无需提前公示,CCI 认为用户收益可能主要取决于管理方选择,金库因而可能受证券法约束。报告也保留了较窄的判断空间:如果可选市场风险相近,调仓仅影响很小的利差,管理方的判断未必构成豪威测试所要求的关键“他人努力”。对于可能被视作证券或基金的金库,CCI 还提出参照 ETF 规则演进的豁免路线图,并建议指定具体公司承担申报及对接 SEC 等责任。这些都是提案,而非现行豁免。
Aave、Kamino 与 Veda 的文件则强调资产归属与权限边界。它们主张:如果用户仍按份额持有资产,管理方只能在预设范围内发出调仓指令、不能转走资金,也没有保本付息承诺,那么即使存在积极调仓,也不必然形成豪威测试所要求的“共同事业”。该论证以明确限制管理权限为前提:重大策略或权限修改须经独立方批准、设置时间锁,并让用户在生效前有机会退出。三方请求 SEC 确认,这类安排依现行法律本就不是证券,而不是为其另设豁免。
两份文件也触及《1940 年投资公司法》和《1940 年投资顾问法》。Aave 等机构认为,没有拥有底层资产并对外发行份额的主体,金库不应仅因所持资产而被当作基金;如果管理方就代币化股票等证券资产提供有偿建议,则可能需要遵守投资顾问规则。这同样是其法律主张,不能替代对具体产品的认定。
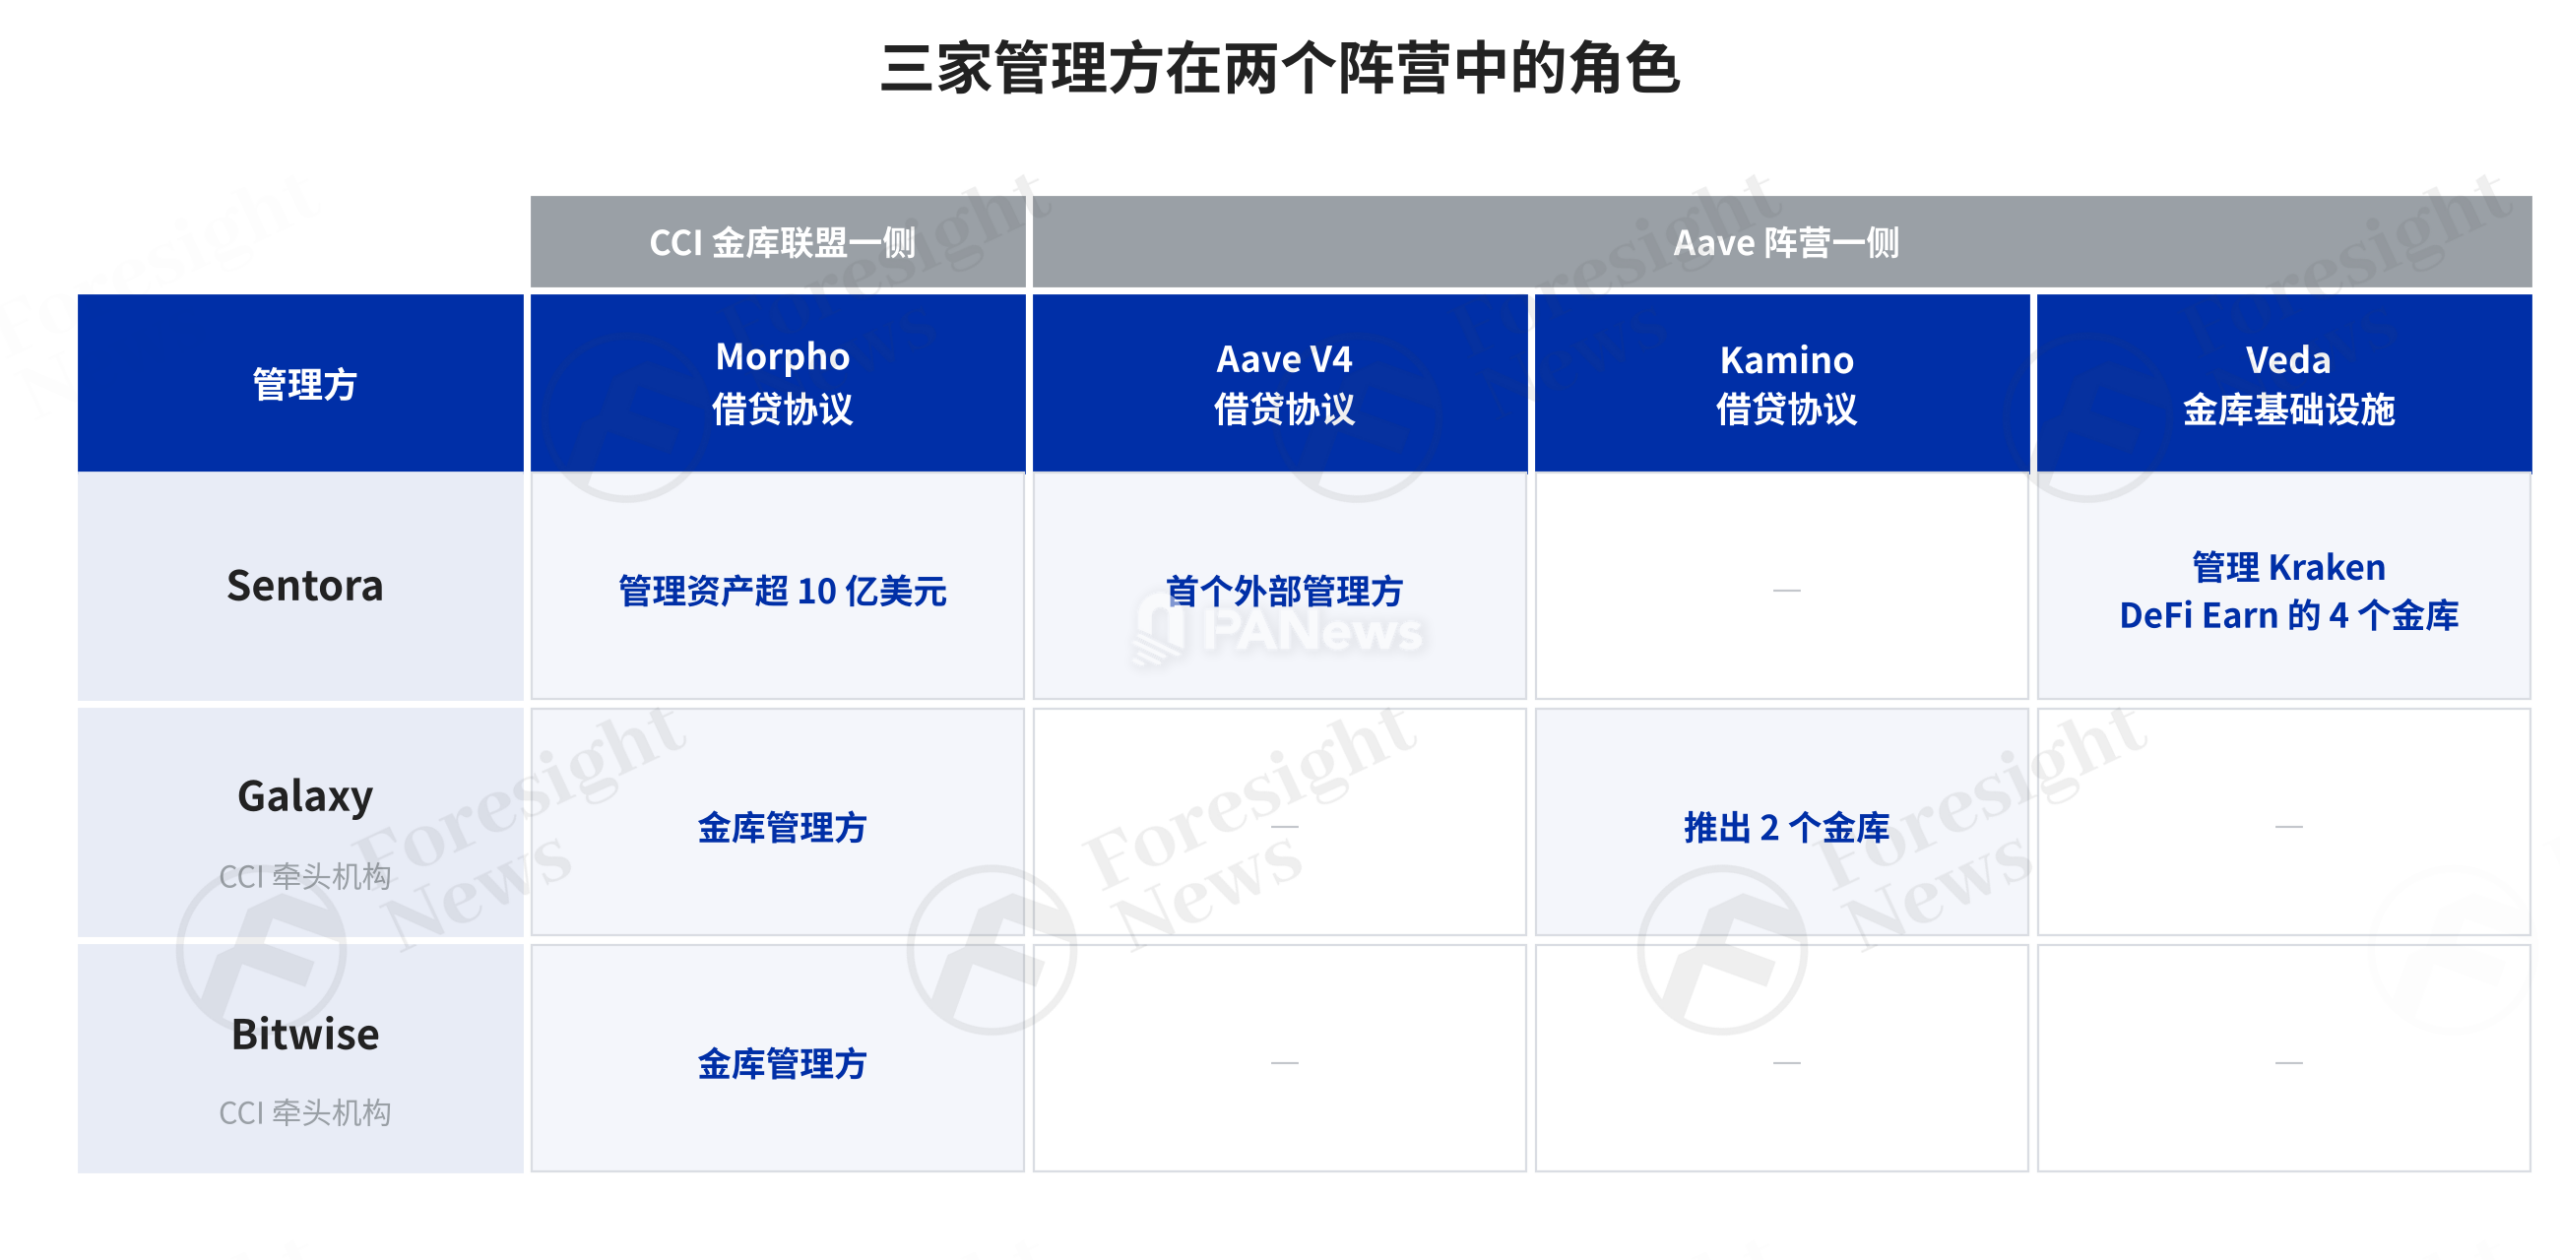
为什么这条边界关系到协议设计
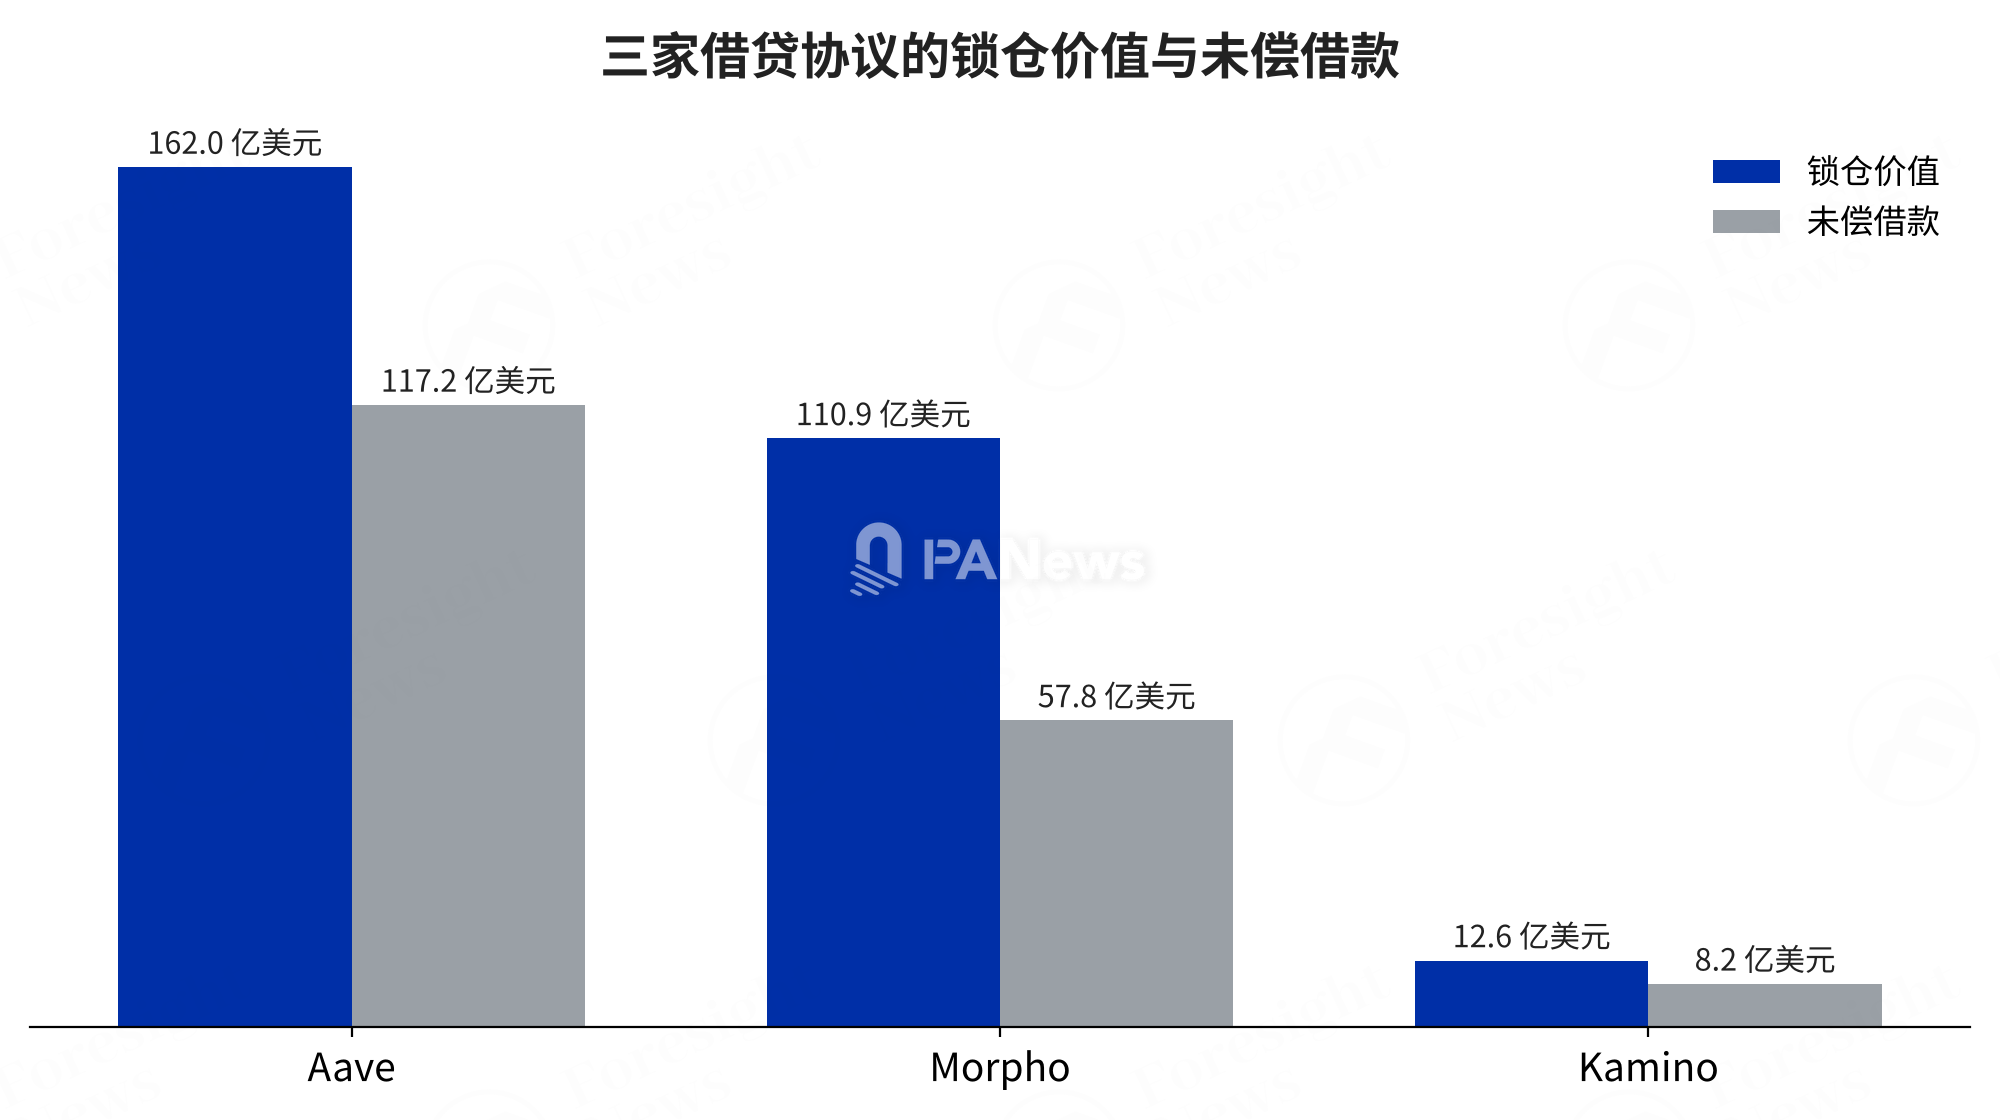
截至原报道发稿时,文章援引 DefiLlama 数据称:Aave 锁仓量约 162.0 亿美元、未偿借款约 117.2 亿美元;Morpho 分别约为 110.9 亿美元和 57.8 亿美元;Kamino 分别约为 12.6 亿美元和 8.2 亿美元。这些是当时引用的数据,并非当前数值。
Aave V3 的公共资金池由 DAO 统一制定规则。其利率模型、抵押率和清算线可经 DAO 投票调整,并在改动前公示、设置时间锁。因此,Aave 等机构特别要求 SEC 不要仅凭协议可升级或持续治理,就将其认定为证券。与此同时,原报道指出,Aave V4 已引入外部管理方:首个管理方 Sentora 于当年 10 月上线,可设定抵押品、风险参数和利率曲线,增加风险的改动需经过 48 小时时间锁。据报道援引的 Aave Pro 页面,当时 V4 存款已超过 17 亿美元。
Morpho 的模式更直接依赖管理方挑选市场、确定敞口。Morpho 于 2026 年 10 月 29 日披露,管理方打理的资产在两年内从零增至超过 110 亿美元;报道还称,Coinbase 与 Robinhood 基于 Morpho 金库的理财产品,存款在当年 9 月各自突破 5 亿美元。Kamino V2 同样设有市场层和金库层,Veda 则为 Kraken DeFi Earn 等产品提供多协议金库。这些业务形态解释了为什么两份框架都把管理权限作为核心问题,却选择了不同的法律界线。
截至 2026 年 11 月 6 日原报道发稿,SEC 尚未公开回应 Aave Labs、Kamino 与 Veda 的会面请求。现阶段能够确认的是行业提交了两套不同主张,而不是监管机构已经为 DeFi 金库划定统一边界。