原文发表于 2026 年 11 月 11 日 13:59(北京时间)。以下是作者 nikos 对链上营运资金信贷的分析与产品设想,并非已上线产品的介绍。原文由 ChainCatcher 谷昱编译。
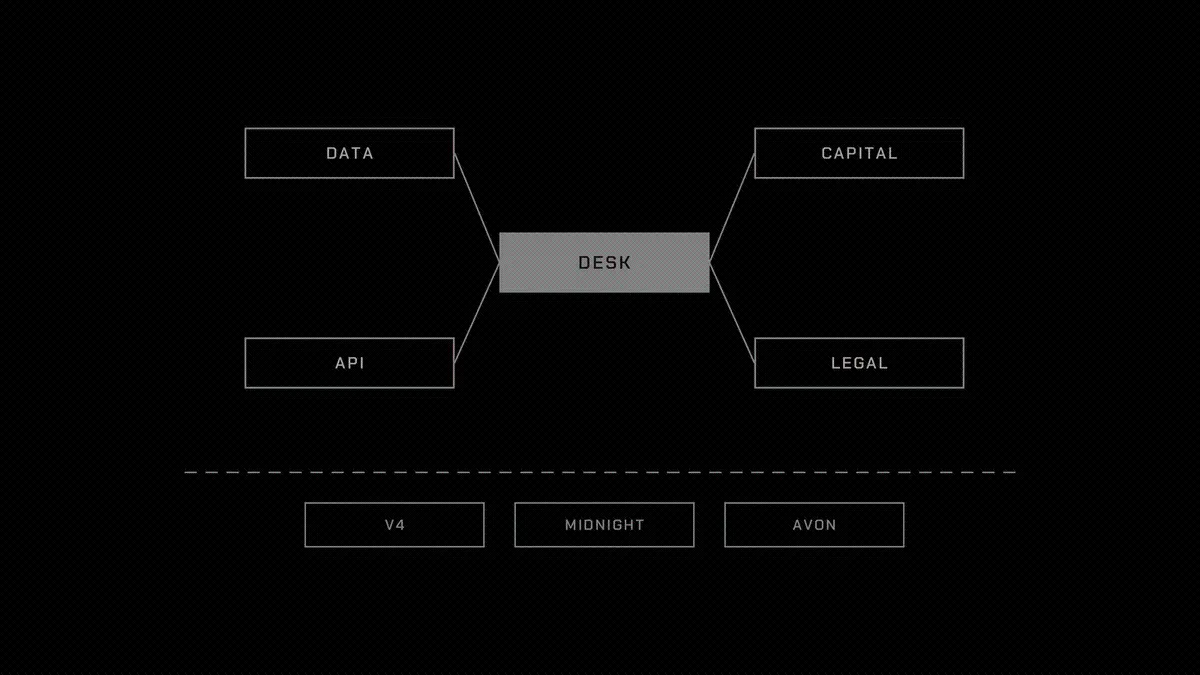
一家支付金融科技公司可以在 Aave 或 Morpho 借入 3000 万美元 USDC,但作者认为,现有链上市场尚不能向它保证:未来一年需要用款时,额度仍然可用,价格也事先确定。银行提供的正是这种授信承诺。作者据此提出,在借贷市场与借款人之间建立一个负责承诺额度、分配风险和处理回收的信贷台。
借贷市场之上的四个缺口
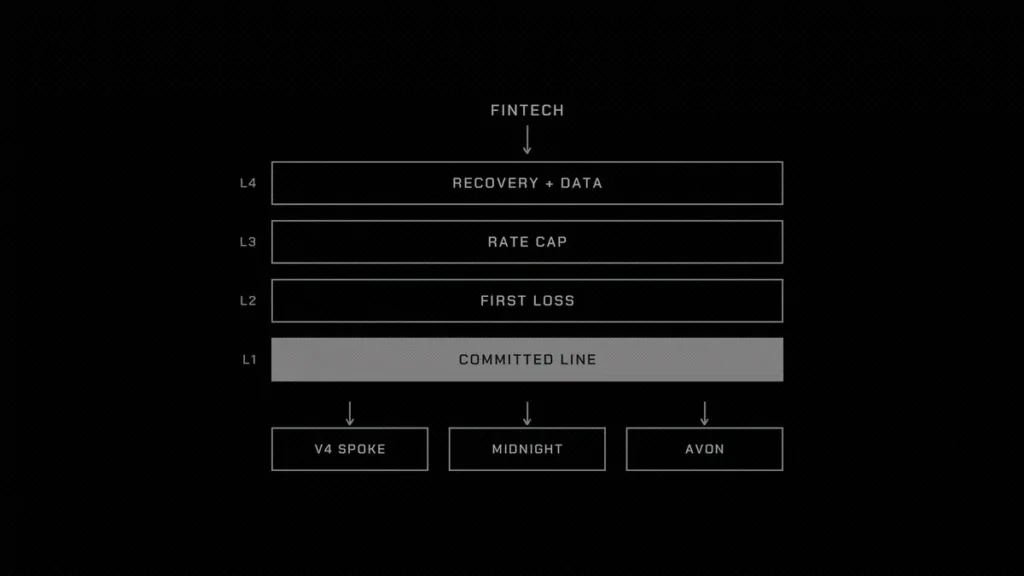
作者指出,现有机制各有用途,却没有解决同一组问题:Aave V4 Spoke 可以限制支取规模,但不保证支取时有资金;Morpho Midnight 的贷款报价可能被取消;Avon 则路由至当时仍在报价的资金方。对需要每日预先备付 1000 万美元付款的公司来说,额度在压力时期是否存在,比平时能否借到钱更重要。
损失隔离也不等于分层保护。按作者的分析,V4 某个 Spoke 未收回的损失会传导至 Hub 中该资产的供应者;在 Midnight 和 Avon,损失留在相应市场,由其中的贷款人承担。这些安排都没有在优先级资金之前设置专门的第一损失层。
另两个缺口涉及利率与抵押品。作者称,约 6 亿美元代币化营运资金信贷由以浮动 USDC 债务循环融资的持有人持有;借款利率上升可能促使他们卖出。固定利率市场需要在相应期限上有足够深度,利率上限则是另一种对冲方式,但作者称,当时尚无针对 Aave 或 Morpho 借款利率运行的此类产品。应收账款同样难以套用快速链上清算:其估值依赖 NAV 报告,赎回可能要等待数天,回收还涉及催收与法律程序。
作者提出的四层方案
第一层是已承诺额度。由存款人注资的金库向单一借款人承诺,在 6 至 12 个月内提供最高约定金额,按固定利率或参考利率加约定利差计价,并允许通过 API 支取、偿还。闲置资金进入浮动利率市场,实际支取则按抵押品与期限选择场所。借款人对已支取部分支付利差,对未支取部分支付承诺费。
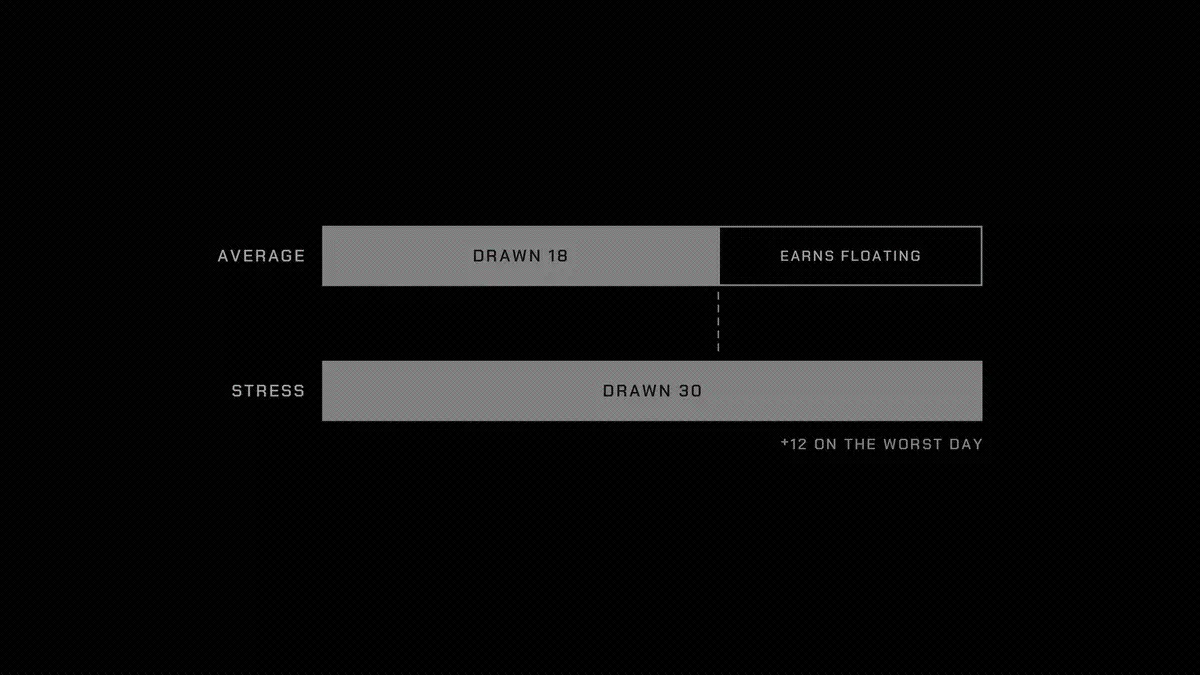
作者用一笔 3000 万美元、平均支取率 60% 的假设额度说明收益结构:若已支取部分的利差为 4%、未支取部分的承诺费为 0.5%,相对浮动利率的年化收入为 60% × 4% + 40% × 0.5% = 2.6%,即每年 78 万美元。这个例子不是实际收益记录。其关键风险是借款人在承压时集中提款:额度必须能应对已支取金额从 1800 万美元增至 3000 万美元,而不能只按平均使用量配置流动性。
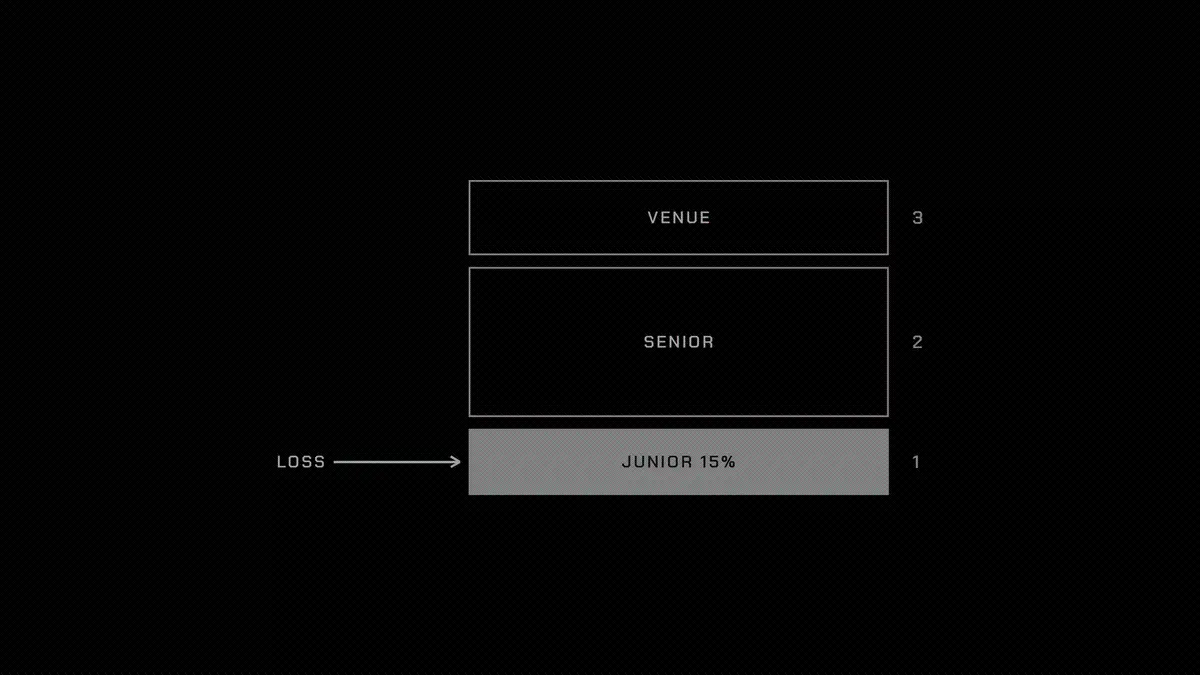
第二层是每项额度独立设置第一损失次级档,先于优先级存款人及底层市场吸收损失。按作者的示例,若次级档为已支取金额的 15%,1800 万美元已支取金额对应 270 万美元;取得 72 万美元利差中的 60%,即 43.2 万美元,相当于在浮动利率之上获得 16%。若账簿损失 5%,即 90 万美元,次级档将损失三分之一,优先级一侧在这一示例中不受损。这是风险分配演算,并非对收益或保护效果的保证。
第三层是借款利率上限。作者给出的支付公式为:max(0,借款利率 − 行权利率) × 名义本金 × 计息时间。假设行权利率为 7%,1 亿美元名义本金对应的 USDC 借款利率在 30 天内平均为 9%,则支付额约为 1 亿美元 × 2% × 30/365,即 16.4 万美元。作者认为,这可用于对冲循环融资持有人的利率风险;他同时明确指出,针对 Aave 和 Morpho 借款指数、具备流动性的标准化上限尚不存在。
第四层是应收账款回收与数据:预先约定待命买家及折扣,避免将缓慢回收的资产强行放入快速清算流程;依据 NAV、预期损失和报告时效调整估值;通过应收账款、保障资金余额及结算延迟的数据,在资产池恶化时收紧支取上限和额度。数据馈送与执行机制都属于作者提出的设计,而不是文中已证实运行的系统。
哪些部分已有先例,哪些仍待验证
作者将 Wildcat 和 3Jane 作为局部机制的参照:Wildcat 允许借款人在自己的市场设定容量、APR、准备金率及提款周期;作者称,Kinto 于 2025 年违约后,该市场的贷款人预计可收回本金的 76%。3Jane 则提供基于链上及银行数据承保的无抵押 USDC 额度,让未支取资金在 Aave 获取收益,并设置 85% 优先级、15% 次级的贷款人分层。按作者判断,两者都没有完整提供面向支付金融科技公司的承诺额度、跨场所路由与应收账款抵押品处理。
作者认为,若信贷台能够形成优势,来源更可能是持续积累的承保与损失数据、优先级和次级资本及待命买家的网络、与借款人结算系统的集成,以及能够执行的法律安排,而非合约本身。但这些也是实施难点:承诺额度意味着必须为压力提款预留流动性;应收账款回收缓慢且依赖法律程序;底层借贷市场也可能逐步提供部分相同功能。原文所说的产品进展与“本季度”均属于其发表时的判断,不能据此推断后续状态。
原文来源:chaincatcher.com(原文发布于 2026-11-11 13:59,UTC+8)