这是一篇基于2026年11月17日原始报道及其所引Circle第三季度财报的历史分析。财报显示,Circle的利润指标大幅增长,但其中包含一笔Arc代币预售收入;与此同时,USDC季度平均流通量下降,支付网络的流水增长尚难与可持续收费收入对应起来。
利润增长中,Arc预售贡献了多少?
Circle 2026年第三季度总收入及储备收益为8.65亿美元,高于第二季度的7.01亿美元。其中,储备收益为6.58亿美元,较上季度的6.68亿美元下降约1.5%;其他收入为2.07亿美元,包含约1.82亿美元Arc代币预售收入。Circle在公共主网上线、完成代币铸造与交付后,确认了约四分之三的预售收入。
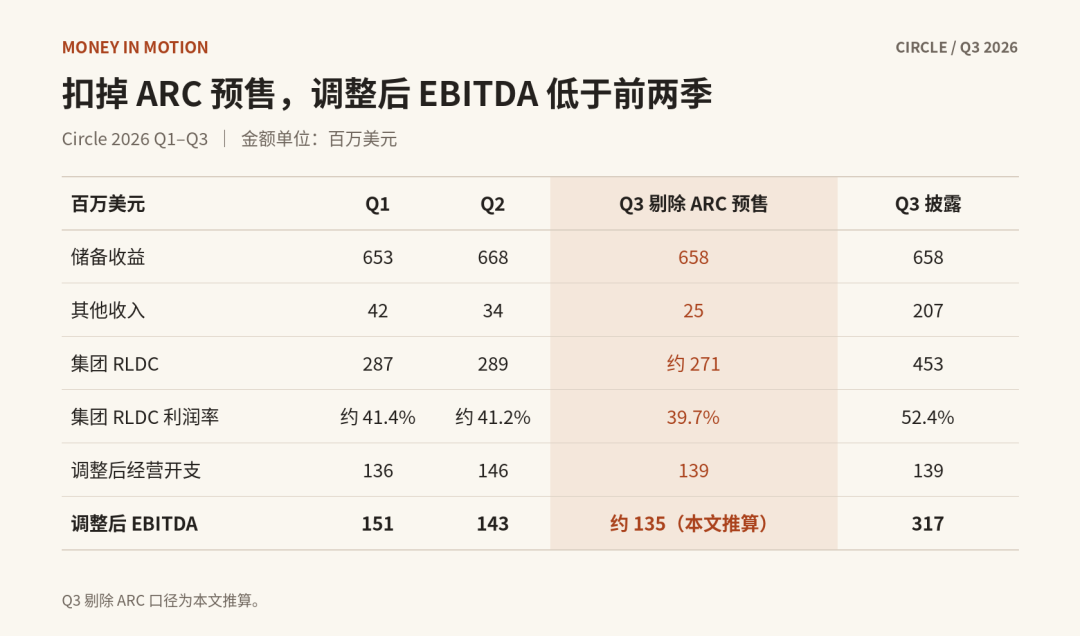
当季调整后EBITDA为3.17亿美元,第二季度为1.43亿美元。原文将Arc预售收入直接从这项指标中扣除,粗算得到约1.35亿美元,低于第二季度的1.43亿美元和第一季度的1.51亿美元。这只是用于观察收入结构的简化测算,并非公司披露的另一项调整后EBITDA指标。
USDC余额与渠道分成:储备收益承压
第三季度USDC平均流通量为733亿美元,环比下降4%。尽管储备收益率略升至3.54%,仍未抵消平均余额下降的影响。这里影响当季储备收益的是季度平均余额,而不是季末流通市值。
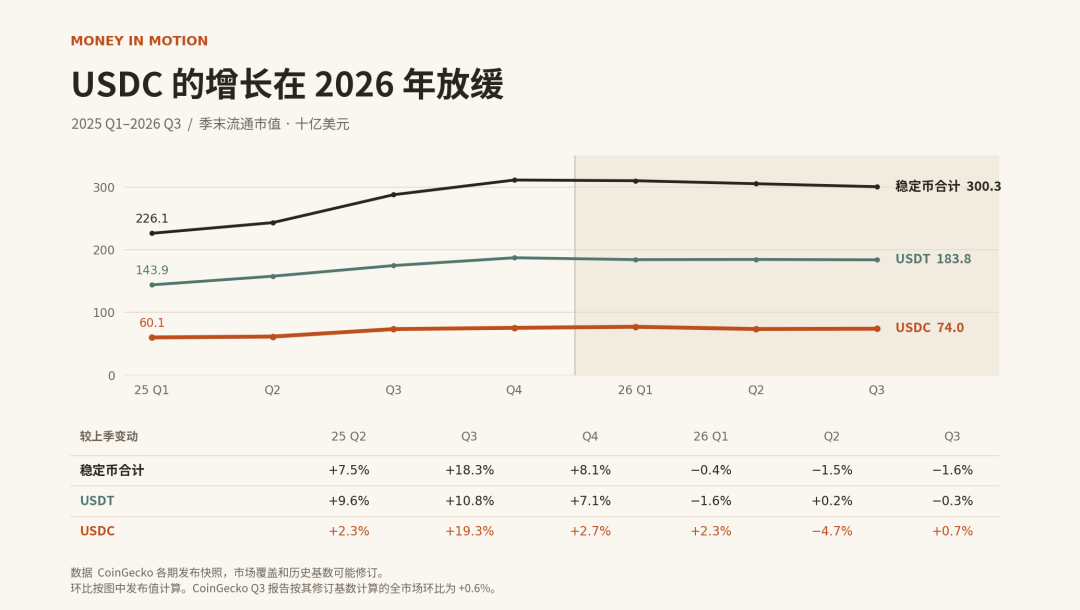
原文按储备收益扣除相关分销及交易成本测算:第三季度每取得100美元储备收益,Circle留下约37.80美元,低于第二季度的38.60美元。Circle首席财务官主要将这一下降归因于Hyperliquid合作运行了完整季度,相关USDC余额存放在Coinbase。Binance续约后的分账条款则要到第四季度才运行完整一季;Coinbase与Circle按原条款续约。
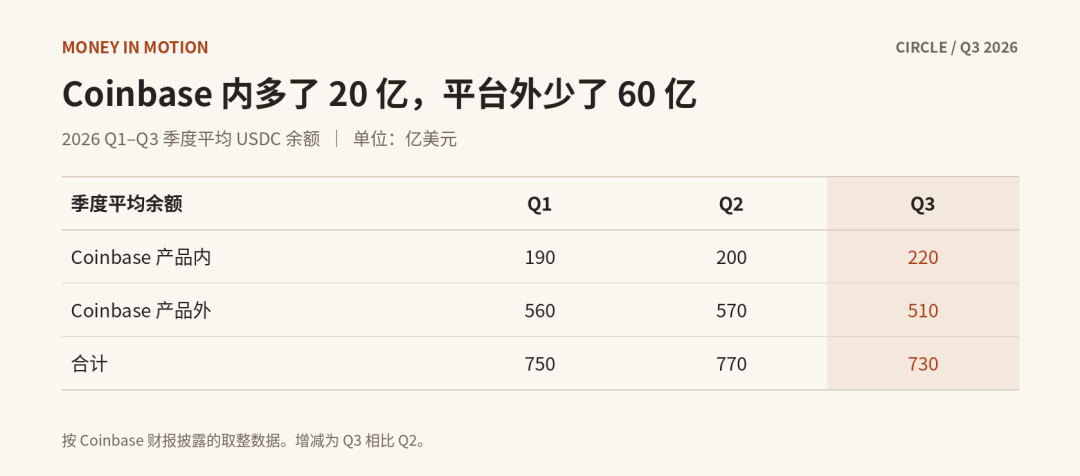
按Coinbase披露的取整数,第三季度全网平均USDC余额减少40亿美元,其中Coinbase产品内余额增加20亿美元,平台外余额减少60亿美元。Circle首席执行官Allaire希望通过渠道激励扩大平台外使用,但这一季度的数据尚未显示平台外余额增长。市场回撤也可能影响余额,原因仍需后续季度的数据检验。
支付流水增长,收费收入仍待验证
剔除Arc预售收入后,Circle第三季度其他收入约为2500万美元,低于第一季度的4200万美元和第二季度的3400万美元。管理层称,当季确认收入的区块链集成项目减少。其他收入还包括链集成及维护、基金管理等订阅和服务收入;公司披露的交易收入则涵盖赎回费、区块链奖励及包括CCTP在内的数字资产交易基础设施收入。
Circle Payments Network(CPN)用稳定币连接金融机构进行跨境结算。其季末年化支付量从第一季度的83亿美元、第二季度的147亿美元,升至第三季度的413亿美元;后一个数字由季末前30天约34亿美元的流水折算而来。
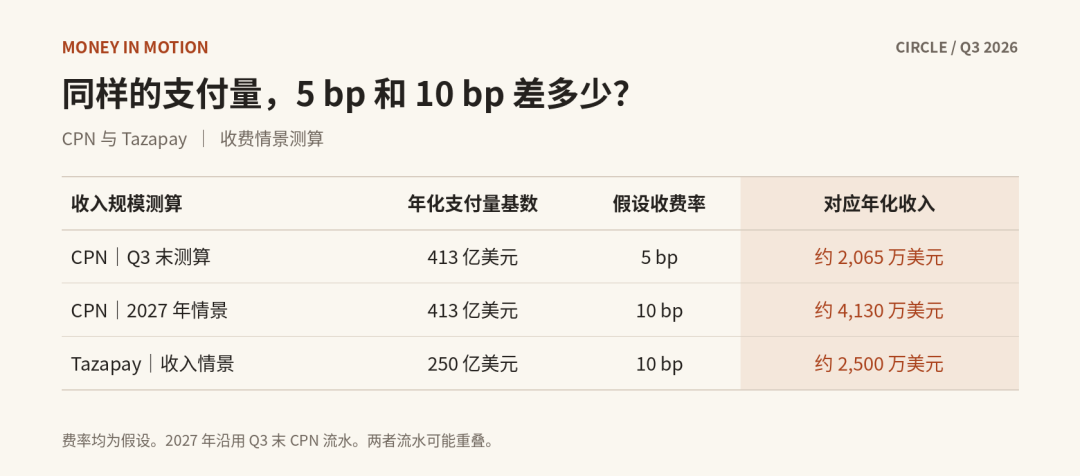
如果假设第三季度末的流水速度持续一年,且全部按5个基点(0.05%)收费,对应年收入约2065万美元。但财报只披露包含其他项目的集团交易收入,无法据此确认CPN实际有多少交易收费、收了多少钱。
Circle还拟以约4亿美元股票收购尚未持有的Tazapay股份,交易对价仍需交割调整。Tazapay年化支付量超过250亿美元,约60%涉及稳定币,此前已是CPN的设计合作伙伴。原文认为,其客户关系及向当地账户付款的网络可能补足Circle的收款、换汇和出款能力;这仍是对收购潜力的判断,不是已实现的收入。
以同一笔CPN第三季度末流水作情景测试,若按10个基点收费,对应年化收入约4130万美元。5个和10个基点两档测算使用的是同一笔流水,不能相加;实际结果取决于哪些交易收费、由谁收费以及如何分成。原文另假设交易按8倍市盈率定价:若4亿美元买到的权益要符合这一假设,每年需贡献约5000万美元税后净利润。Tazapay自身盈利及收购后增量收益仍是待验证条件。
估值区间依赖哪些假设?
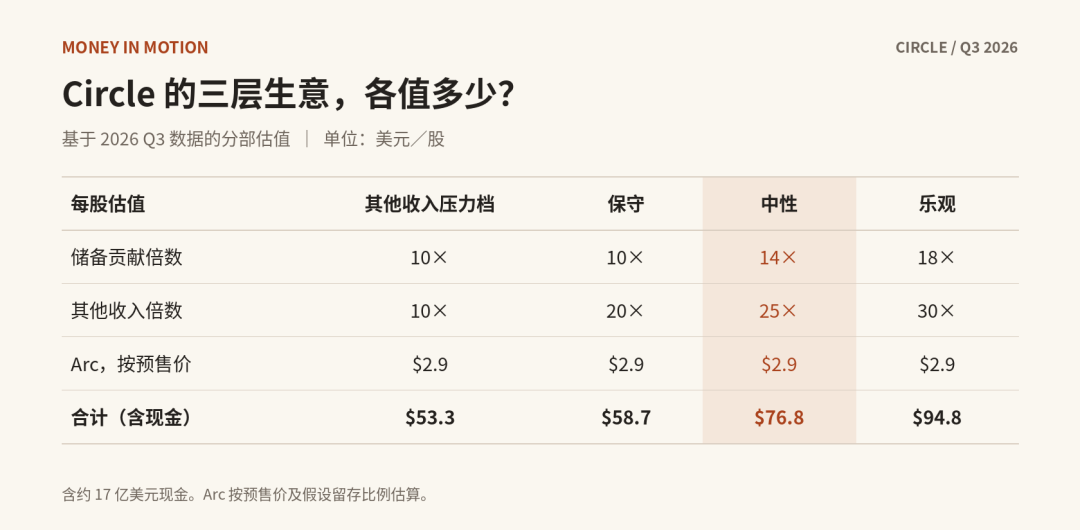
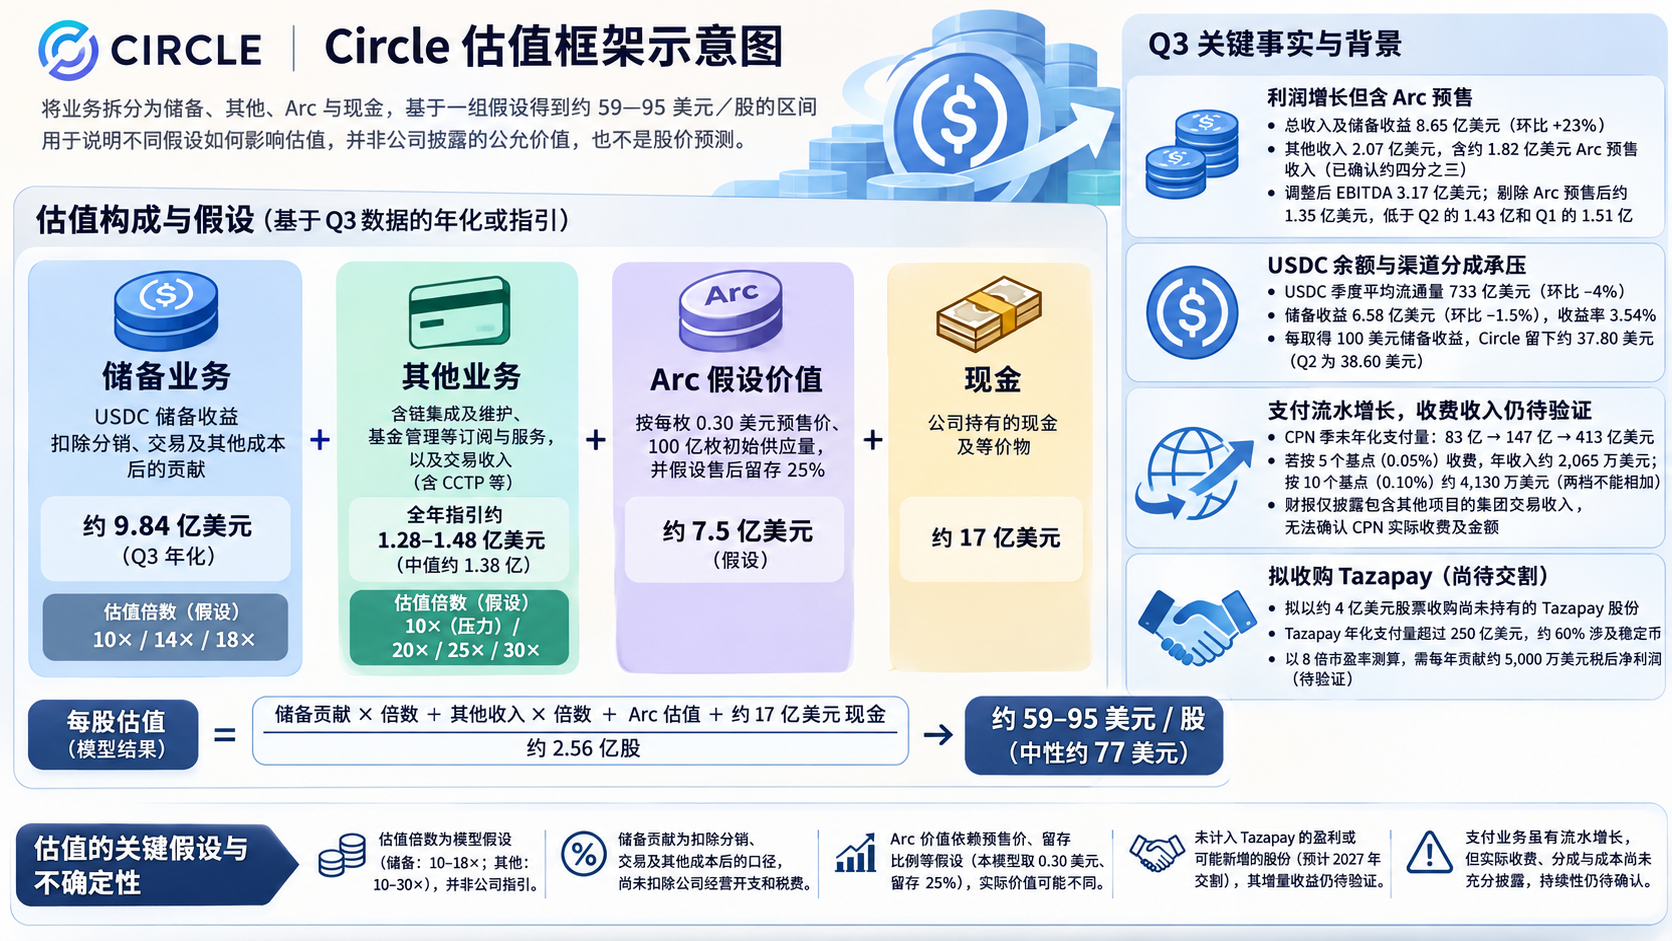
原文将Circle拆为储备业务、其他业务和Arc三部分,得到约59—95美元/股的情景区间,中性值约77美元/股。这是模型结果,不是财报披露的公允价值,也不是股价预测。
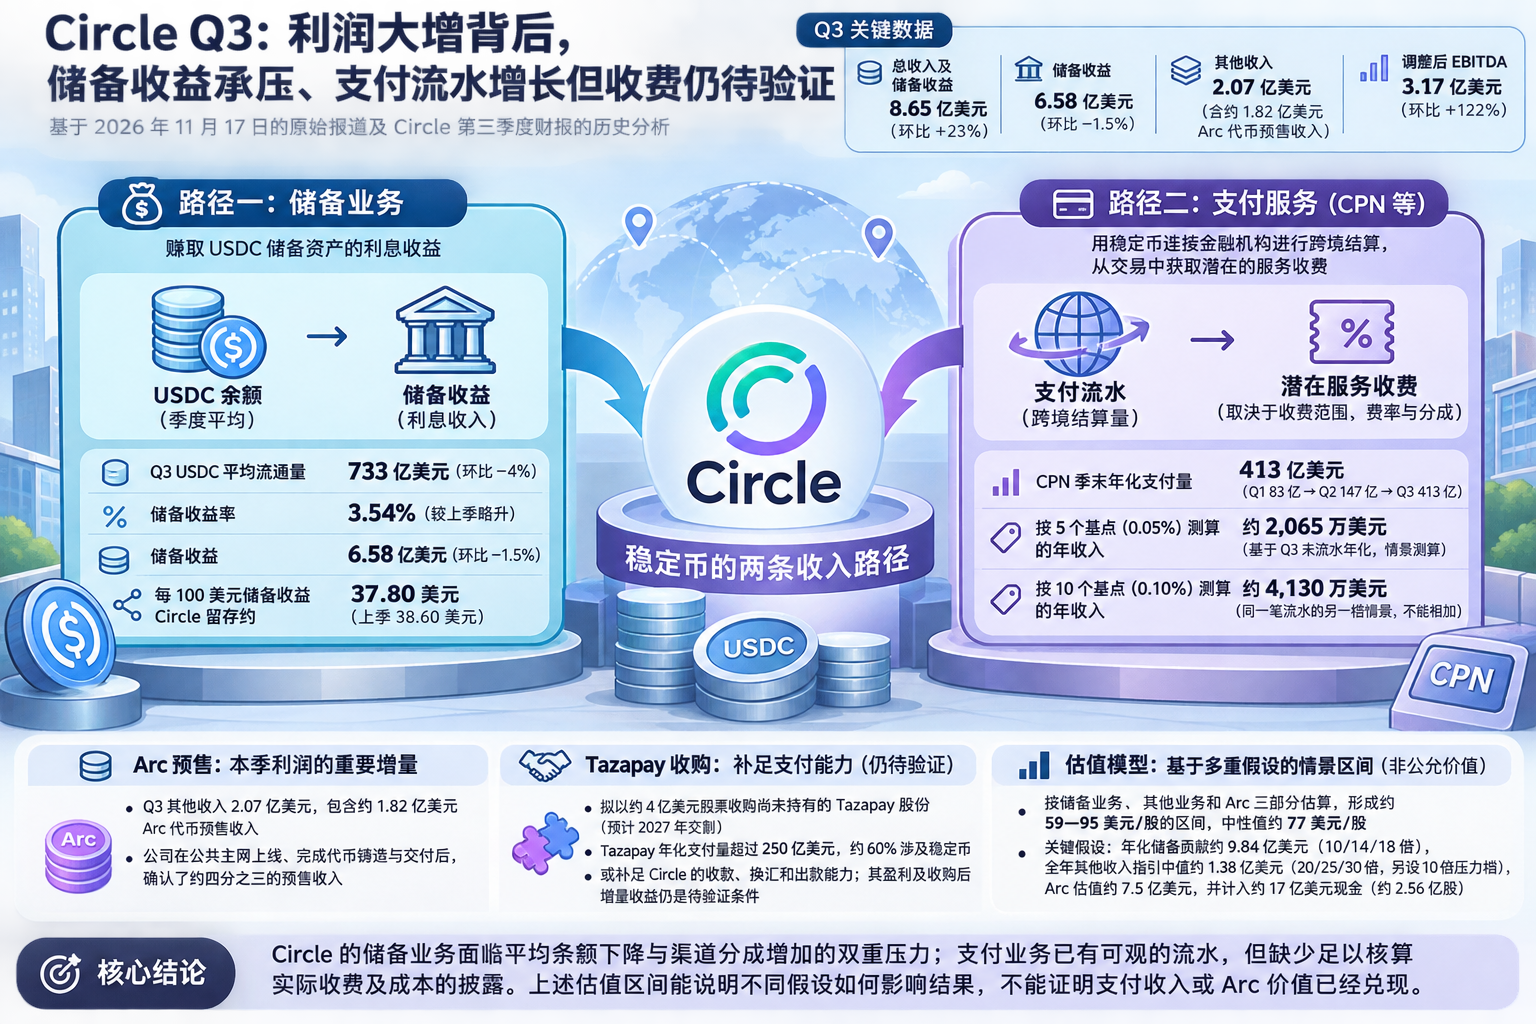
模型使用第三季度年化储备贡献约9.84亿美元,分别赋予10、14、18倍;对剔除已确认Arc预售收入后的全年其他收入指引中值约1.38亿美元,分别赋予20、25、30倍,另设10倍压力档。储备贡献采用的是储备收益扣除分销、交易及其他成本后的口径,尚未扣除公司经营开支和税费。剔除已确认Arc预售收入后,全年其他收入指引约为1.28亿至1.48亿美元。
Arc部分按每枚0.30美元预售价、100亿枚初始供应量及假设售后留存25%,估算约7.5亿美元。模型再计入约17亿美元现金,以约2.56亿股作分母。Arc的留存比例及其他估值倍数均为假设。原文称Tazapay预计于2027年交割,因此未将其盈利或可能新增的股份计入模型。
原文援引的卖方观点也存在侧重差异:Mizuho和Citi均将第三季度超预期主要归因于Arc预售;Mizuho担忧渠道分成可能将第四季度净储备利润率压至30%出头,这是卖方推算。Citi更重视支付和CPN的采用,预计2027年其他收入约4亿美元,但其公开摘要未拆分其中有多少属于持续性支付收费。
截至这篇历史分析的报道时间,Circle储备业务面临平均余额与渠道分成的双重压力;支付业务已有增长的流水,却缺少足以核算实际收费及成本的披露。上述估值区间能说明不同假设如何影响结果,不能证明支付收入或Arc价值已经兑现。