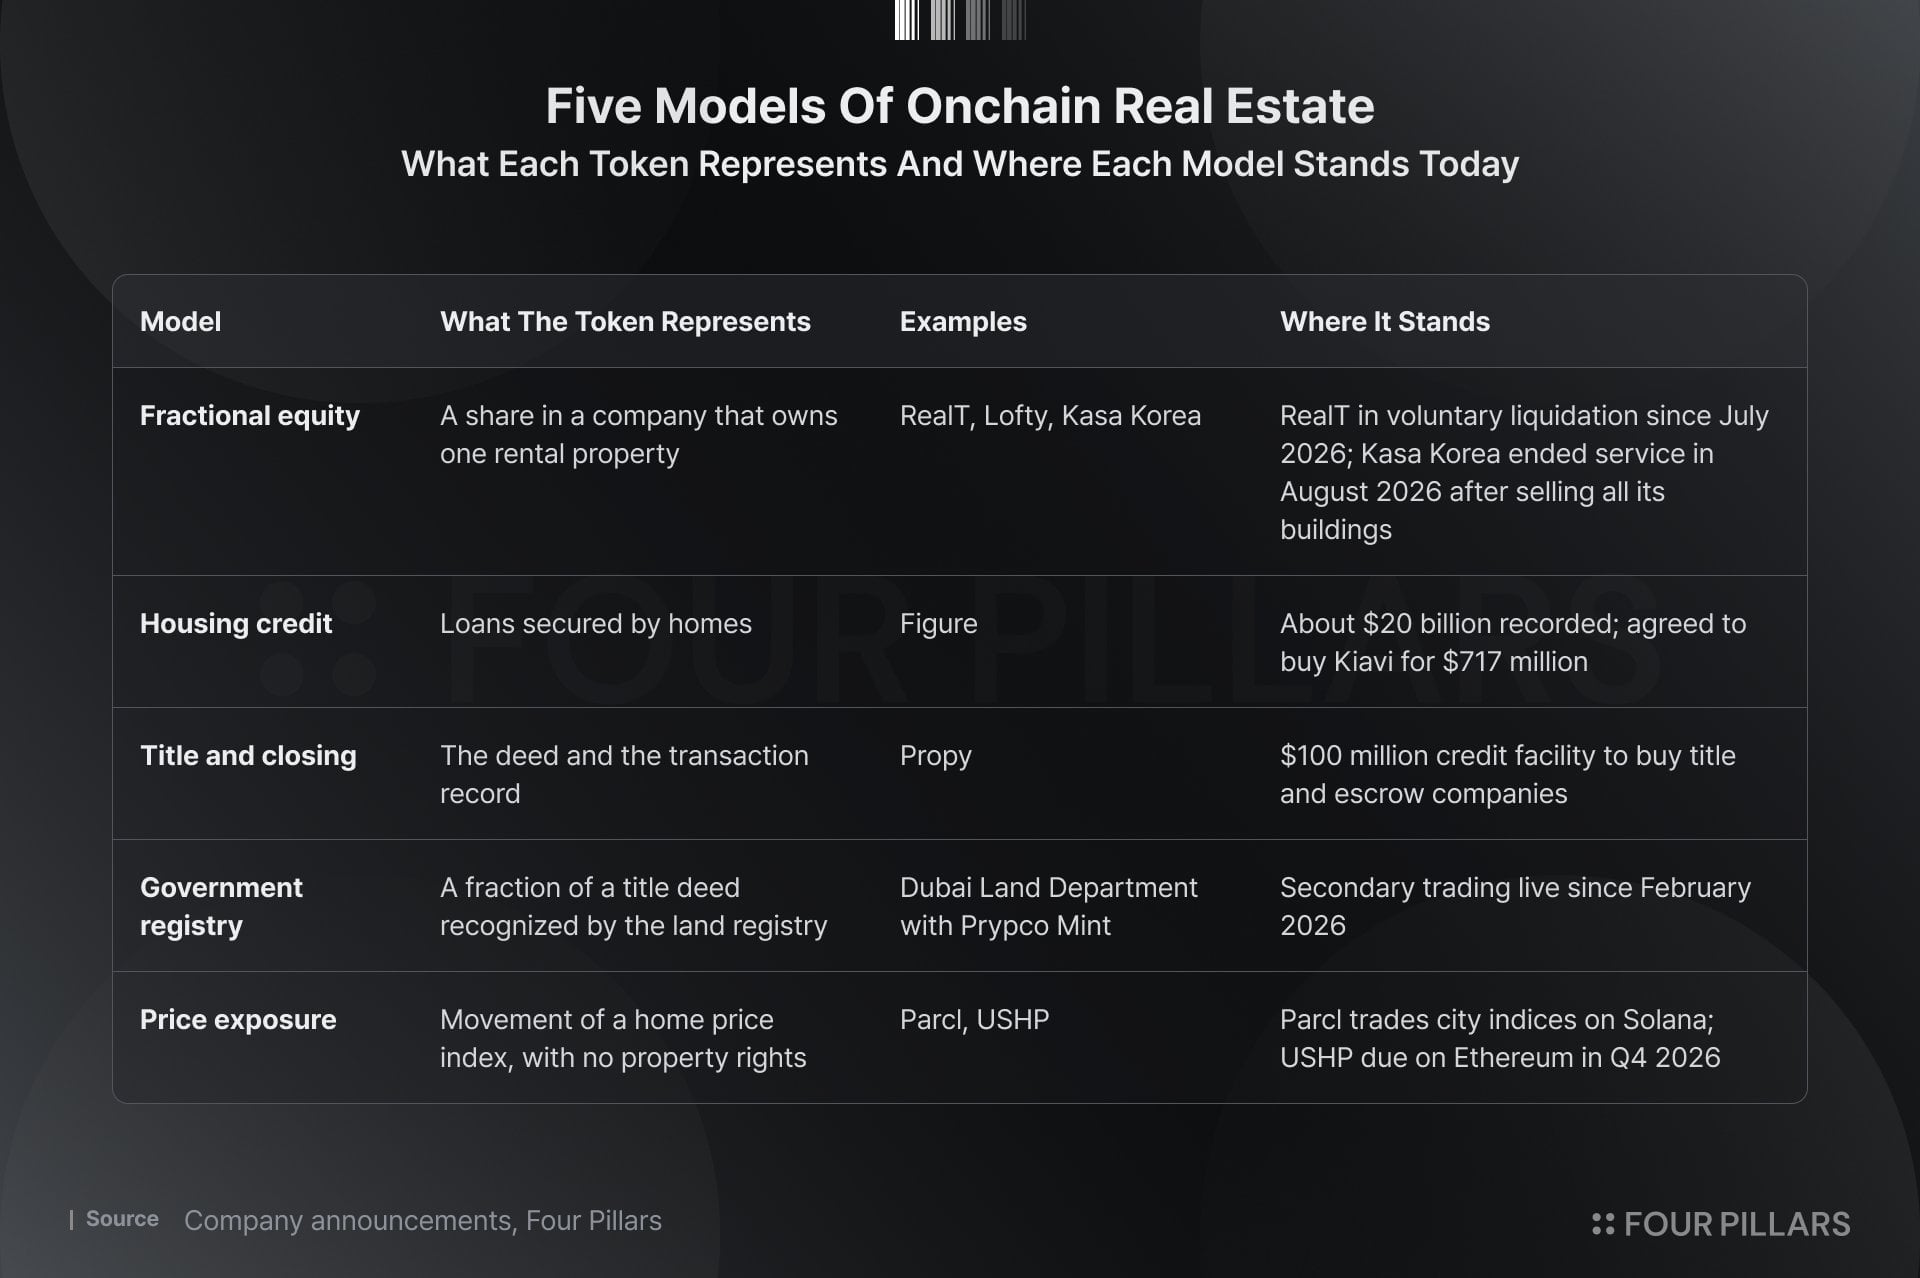
据2026年11月13日的原报道,链上房地产的关键分歧并非房产能否代币化,而是代币究竟代表什么:单栋物业的所有权、住房贷款债权,还是房价指数敞口。这些模式的现金流、运营负担和流动性条件并不相同。
狭义房地产规模为何偏小
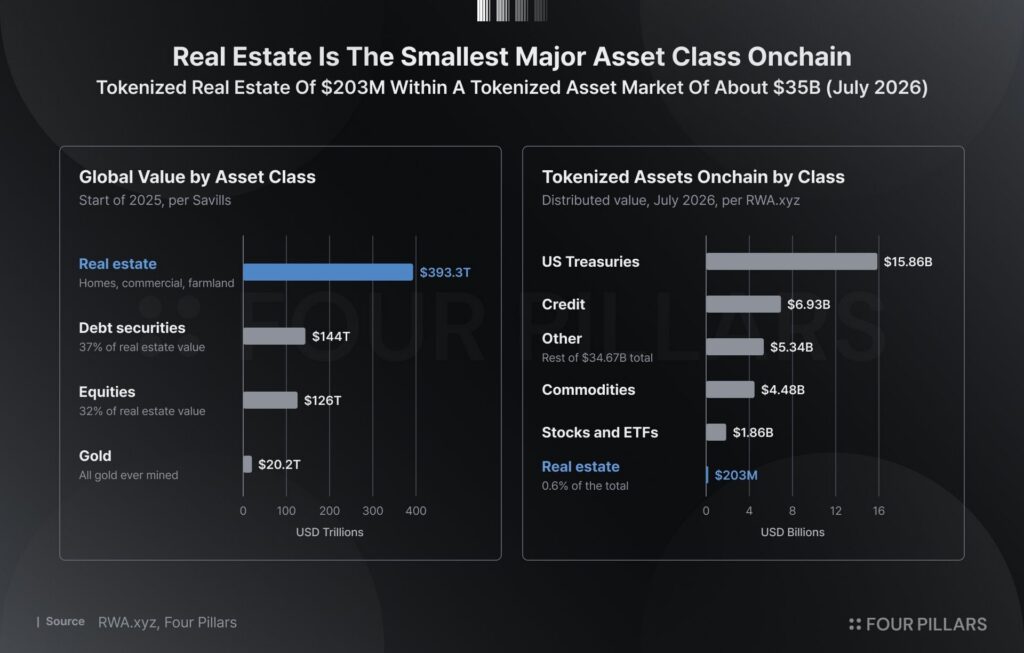
RWA.xyz的统计显示,截至2026年7月,分布式代币化房地产规模约为2.03亿美元;同期代币化资产市场整体规模约为350亿美元。不过,这一口径不能涵盖所有与住房相关的链上资产:原报道指出,Figure记录在链上的住房信贷约为200亿美元,在RWA.xyz的分类中属于“私人信贷”,不计入上述2.03亿美元。
原作者认为,单栋物业的碎片化所有权难以扩张,原因包括租务和维修等链下事务、平台运营成本,以及有限的二级市场退出渠道。文中称,RealT曾宣传6%至16%的租金年化回报,但在2026年2月停止分红,并于同年7月宣布自愿清算。这是原报道对该平台状况的叙述,不能据此推断所有物业代币化项目均有相同结果。
信贷有现金流,规模仍是门槛
住房信贷代币对应的是借款人偿还的债务,而非房屋产权。原报道列举,Figure在2026年上半年实现3.93亿美元净营收和1.32亿美元净利润;作为规模差异的对照,Pineapple Financial虽将超过10亿美元房贷记录在链上,九个月总营收为210万美元。
收益数字也需区分口径。Figure的房屋净值抵押资金池在2026年2月披露的实际收益率为9%;基于该资产池的PRIME代币,原报道引用DefiLlama记录的原生年化收益率为6.01%。前者是资金池披露值,后者是代币收益指标,不能视为同一回报承诺。原报道还称,PRIME已在Solana借贷市场用作抵押品,Figure Connect则用于向链外合格买方分发房贷债权。
指数产品尚待交易验证
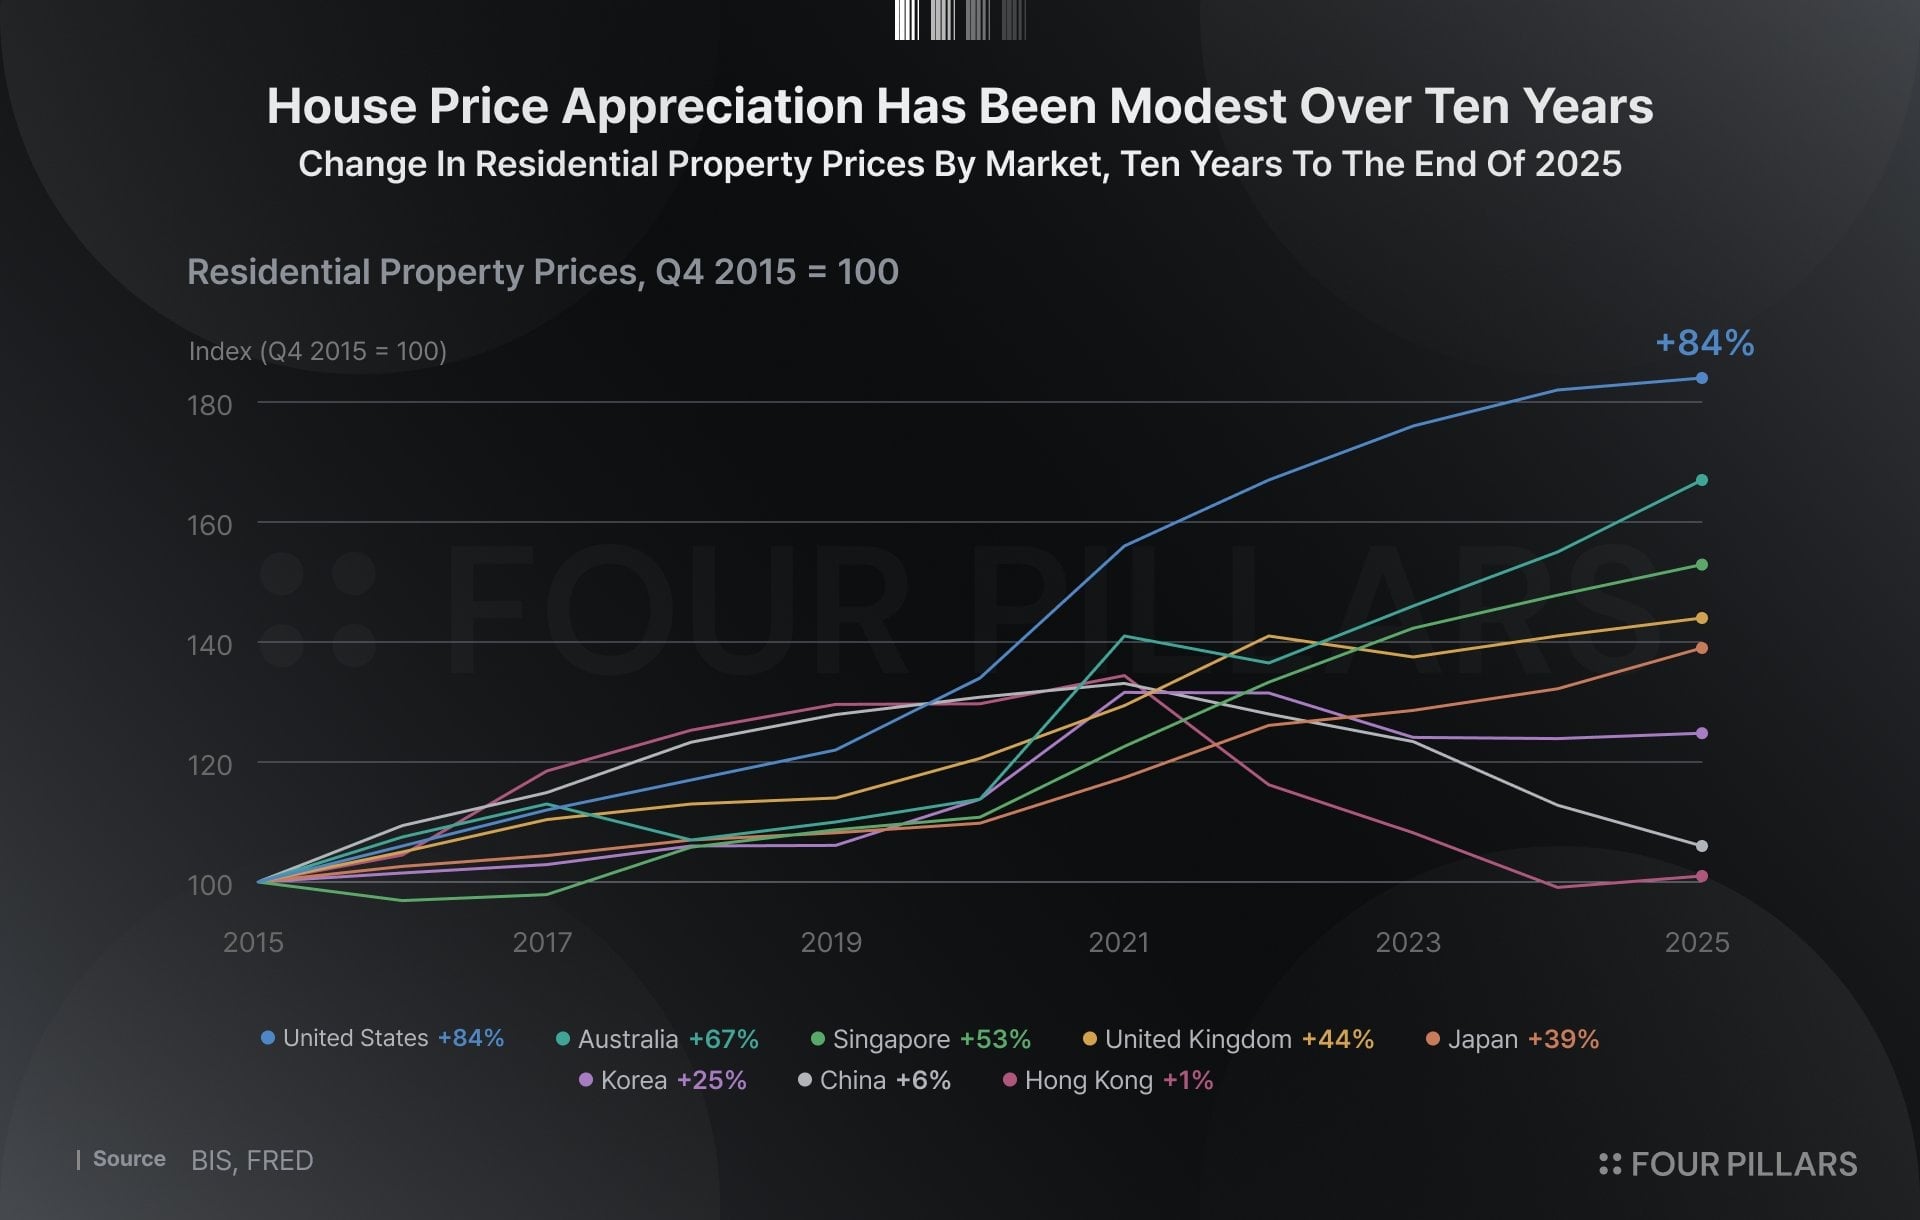
另一条路径是提供房价敞口,而不让持有人直接承担单栋建筑的物业管理。Parcl提供城市房价指数的杠杆合约;原报道指出,Index Industries完成5000万美元种子轮融资,其房价指数对应的USHP计划于2026年第四季度推出抵押支持的现货指数代币。报道同时称,USHP上线前获得了1亿美元认购承诺。计划推出和认购承诺都不是产品已经上线或形成二级市场流动性的证据。
发行规模同样不能替代流动性数据。原报道列举,日本2025财年不动产证券型代币发行额为1408亿日元,但大阪数字交易所截至2026年3月仅挂牌8只代币产品,交割仍需两个工作日。由此能看到的是发行与交易之间的落差,而非链上房地产已有成熟的开放市场。
住房信贷已有可观察的资产规模和利息现金流;房价指数产品能否建立持续交易与有效对冲,则仍取决于上线后的市场表现。两者都不应与单栋物业份额的投资风险混为一谈。