截至原文于 2026 年 11 月 10 日发表时,Hyperliquid 周围已出现三种不同深度的外部接入:Papertrade 读取价格,Trade[XYZ] 在 HyperCore 开设市场,Kinetiq 则计划通过 Elysium 更完整地接入订单簿。它们共同指向一个问题:订单簿成为外部产品的基础设施后,交易量和收入有多少会回到 Hyperliquid?
同一条链,两种运行环境
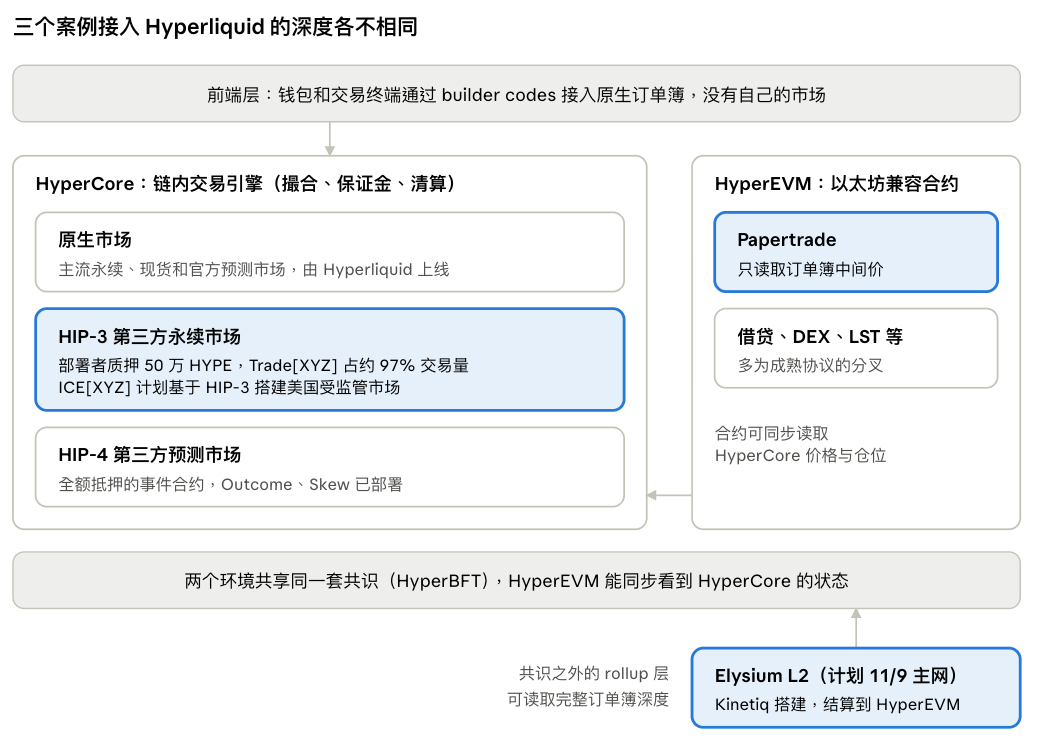
Hyperliquid 将交易系统 HyperCore 与供外部协议部署合约的 HyperEVM 放在同一条链上。HyperCore 承载订单簿、撮合和清算;HyperEVM 合约可以读取其价格、仓位和余额,并通过相应功能发送下单指令。原文称,Hyperliquid 2025 年永续合约交易量约 2.9 万亿美元,约占当年链上永续交易量的八成。
这套架构让外部团队不必都采用同一种接入方式,但“使用 Hyperliquid”也不等于“交易在 HyperCore 成交”。
三条接入路径
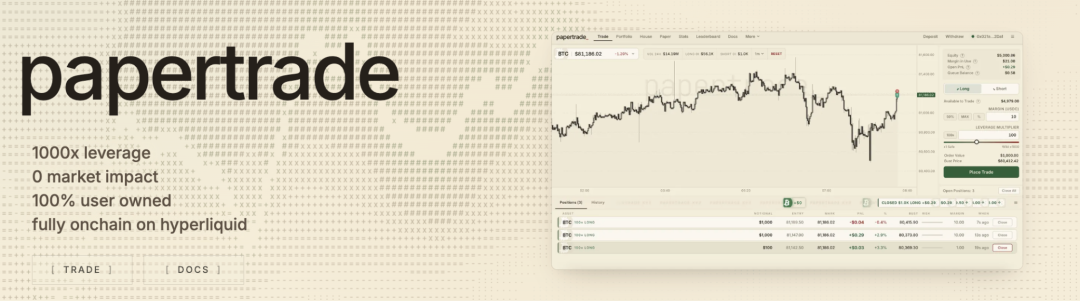
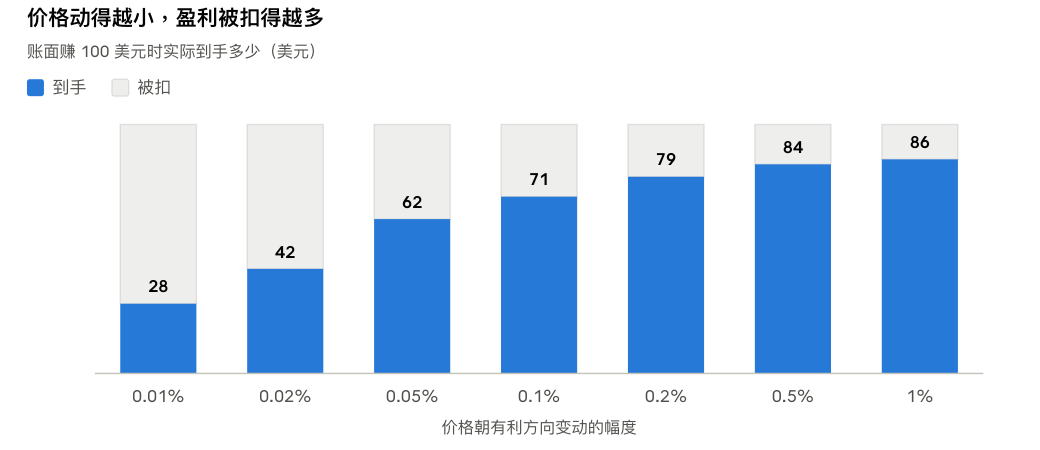
读取价格:Papertrade。该产品于 2026 年 10 月 10 日在 HyperEVM 上线,开设 BTC、ETH 两个市场。它在开平仓时读取 Hyperliquid 的中间价,交易盈亏则与自己的 USDC 资金池结算,不向 Hyperliquid 的订单簿下单。原文称,其上线一周的名义交易量超过 1 万亿美元;这一数字并非 HyperCore 的成交量。
Papertrade 的代币规则也引发争议。按原文截至 10 月 20 日的数据,持币最多的 1000 个钱包持有 88% 的 PAPER,并获得 91% 的分红。产品上线约十天后宣布 PAPER 只能质押分红、不能转出或卖出;团队给出的理由是防范外部做空与价格操纵相结合的攻击。原文还称,上线当晚有人推动 Hyperliquid 上的 ETH 价格,并在 Papertrade 开仓获利。价格被外部产品用于结算时,操纵风险值得关注,但该产品的资金池收入不会因读取价格而自动流向 HYPE。
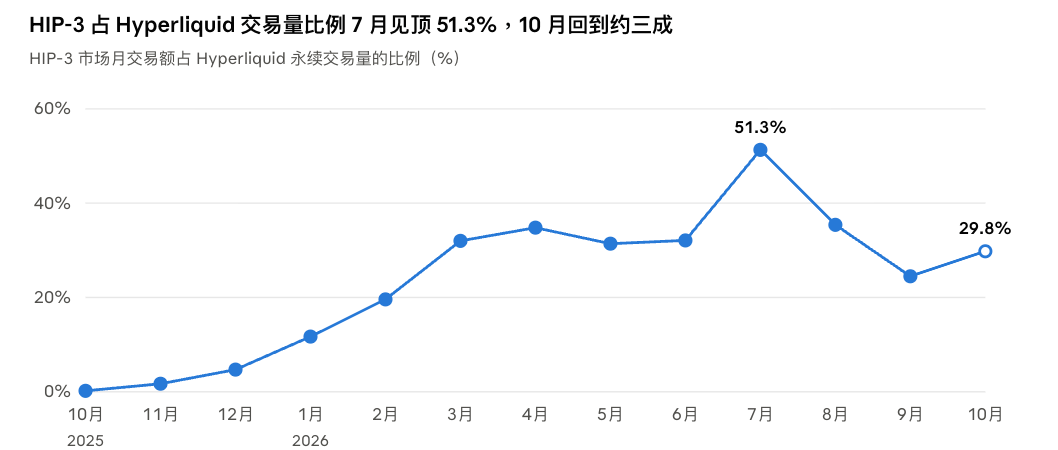
使用撮合:Trade[XYZ]。它通过 HIP-3 在 HyperCore 开设美股、指数、原油和外汇等永续市场,使用 Hyperliquid 的撮合与保证金系统,相关资产价格则从外部引入。原文称,HIP-3 自 2025 年 10 月推出以来,累计成交约 6650 亿美元;Trade[XYZ] 在该类市场的份额到 2026 年 10 月约为 97%。这些市场虽共用撮合系统,各自的订单簿深度仍需部署者建立,并不直接共享官方市场的流动性。
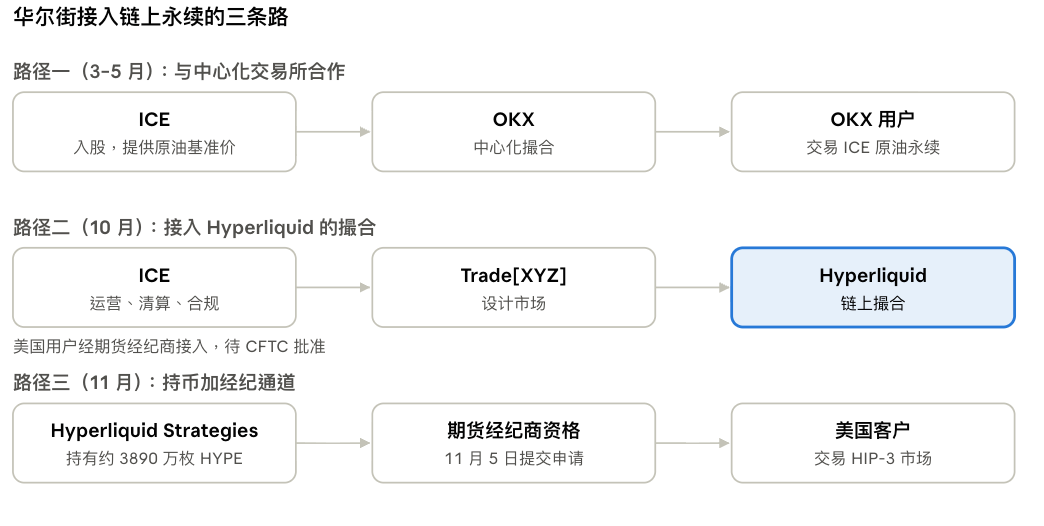
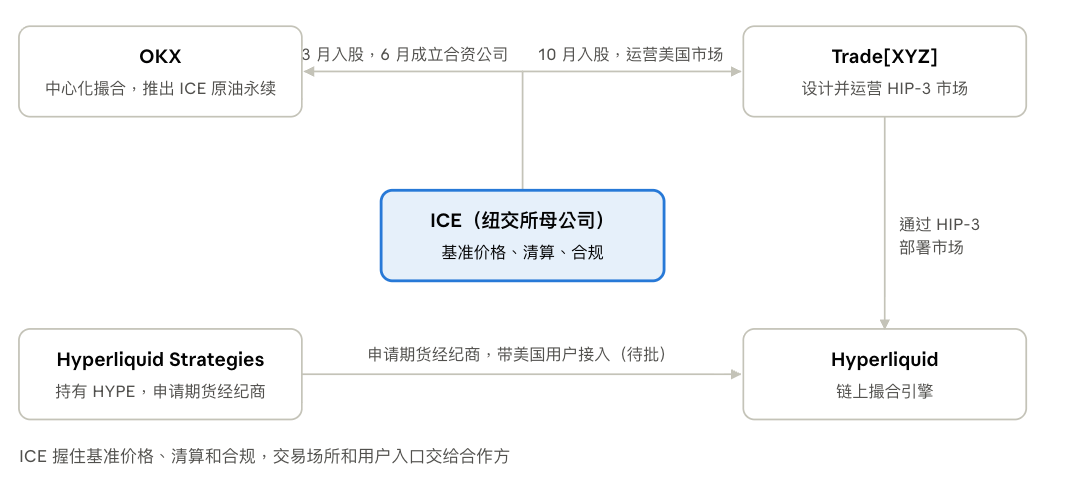
2026 年 10 月 29 日,纽交所母公司 ICE 入股 Trade[XYZ],计划面向美国用户推出 ICE[XYZ]。按原文描述,拟议分工是 Hyperliquid 提供撮合技术、Trade[XYZ] 设计市场、ICE 运营交易所并负责清算;方案仍待 CFTC 批准。此前,Kraken 母公司 Payward 也宣布计划通过旗下 Bitnomial 部署 HIP-3 市场。持牌机构接入撮合技术,并不意味着受准入限制的美国市场能够直接继承现有离岸市场的交易者和做市商。
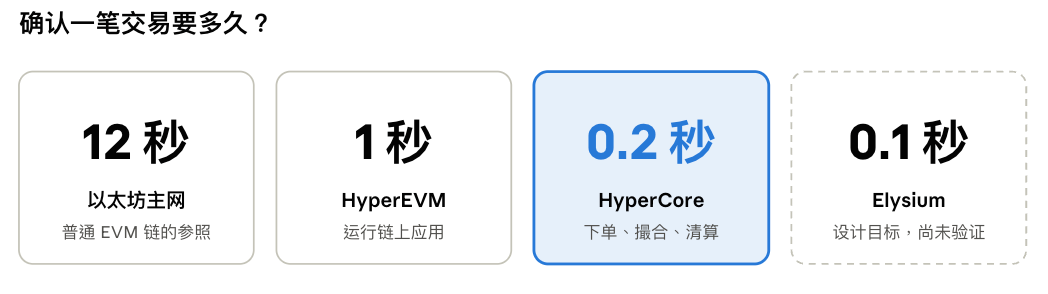
接入更多订单簿数据:Elysium。Kinetiq 将其设计为结算到 HyperEVM 的 L2。原文将 2026 年 11 月 9 日列为主网上线时间,同时指出其性能和流动性仍待主网交易验证。Elysium 以约 100 毫秒出块、处理能力达到 HyperEVM 约 100 倍为目标;它拟由自建节点提供整本订单簿数据,后续支持向 HyperCore 下单。这与 HyperEVM 通过 Hyperliquid 共识读取数据不同:原文指出,Elysium 初期采用单一排序器,整本订单簿数据并未经 Hyperliquid 链上共识验证。
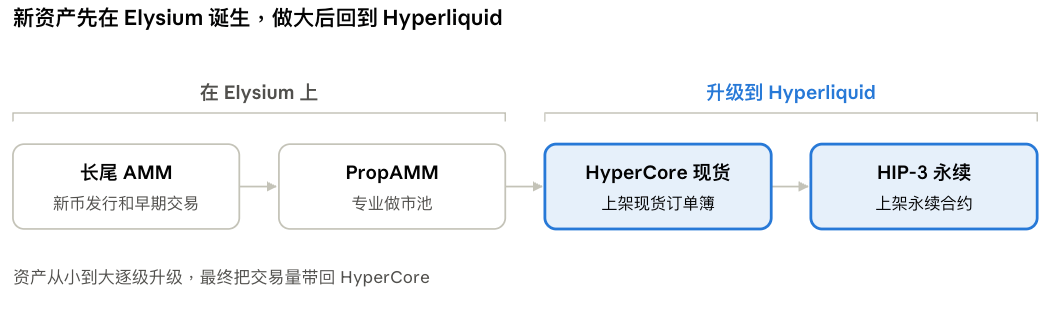
Kinetiq 设想让新资产先在 Elysium 的发币平台和交易池起步,成熟后进入 HyperCore 现货订单簿及 HIP-3 市场。这是一条规划中的回流路径,不是已经验证的交易迁移结果。
订单簿使用增加,HYPE 是否受益?
原文将 HyperCore 手续费及其回购视为 HYPE 价值捕获的关键机制,并称约 97%—99% 的净手续费进入援助基金用于回购。以原文所列截至 2026 年 10 月 28 日的 30 天口径,归属于 HYPE 持有者的收入约 6394 万美元。但各接入路径的收入去向不同:Papertrade 在自己的资金池结算;HIP-3 手续费与部署者分成;按 Kinetiq 的设计,Elysium 手续费收入的一半将用于回购并销毁 KNTQ。ICE[XYZ] 尚待批准,分成方式也未公布。
因此,外部产品依赖订单簿,并不必然增加 HyperCore 手续费。原文提出的两项后续观察点仍未有定论:Hyperliquid 能否为外部使用订单簿定价,以及受监管市场与离岸市场之间的流动性如何衔接。